
-
 Cotation
-
 Moyens de paiement
-
 Finance d'entreprise
-
 Ukraine
-
 Les innovations dans les paiements
-
 Droit au compte
-
 Titres de créances négociables
-
 Surendettement
-
 Fichiers d'incidents
-
 Banques et assurances
-
 Politique monétaire
-
 Devises étrangères
-
 Épargne
-
 Climat
-
 Banques centrales
-
 Fraudes et arnaques
-
 Inclusion financière
-
 Covid-19
-
Union pour l’épargne et l’investissement
paiement sans contact refusé
Une banque n'est pas obligée de délivrer une carte de paiement à son client et peut à tout moment en demander la restitution. Elle n'a pas l'obligation de motiver sa décision. La carte de paiement reste la propriété de la banque.
Toutefois, si votre compte a été ouvert dans le cadre de la procédure de droit au compte, la banque est tenue de vous accorder une carte de paiement à autorisation systématique, qui vous sera délivrée dans le cadre des services bancaires de base, et qui sera mise à votre disposition gratuitement.
Le Request-to-pay (RTP) consiste en un service de messagerie permettant de transmettre une créance accompagnée d’une demande de paiement, et de recueillir l’accord (ou non) du débiteur, sur la base duquel le paiement pourra ensuite être initié le cas échéant. Il s’inscrit dans l’évolution du paysage des paiements des dernières années : développement de l’usage des paiements SEPA, économie numérique, dématérialisation de la chaîne de facturation-paiement.
Un commerçant, un artisan ou tout autre professionnel a le droit de refuser un paiement par chèque ou par carte bancaire. Il doit pour cela le signaler par un affichage visible en magasin, comme des panneaux à l’entrée du magasin ou sur les caisses, ou par une mention sur un devis si vous êtes artisan.
Si vous autorisez le règlement par chèque, vous pouvez imposer des conditions comme exiger une pièce d’identité ou un montant minimum d’achat. De même, si vous acceptez le paiement par carte bancaire, vous êtes libre d’imposer des conditions en demandant par exemple un montant minimal. Ce montant doit être raisonnable afin de ne pas constituer un frein à l’acceptation des cartes et être affiché en clair à la vue de vos clients.
La sécurité des paiements effectués en ligne (site internet ou application mobile proposée par un commerçant) a été renforcée par le déploiement de l’authentification forte, c’est-à-dire d’une authentification à double facteur.
Désormais, un paiement en ligne doit être validé, par exemple, par :
- la saisie d’un mot de passe ou d’un facteur biométrique (empreinte digitale, reconnaissance faciale…) sur le téléphone ou tablette du porteur de la carte, sur lequel l’application bancaire a préalablement été installée ;
- la saisie d’un mot de passe, préalablement choisi par le porteur de la carte ou défini par l’établissement financier lui-même, et d’un code à usage unique reçu par le porteur sur le numéro de téléphone qu’il a communiqué à son établissement financier.
Certaines exemptions à l’authentification forte existent néanmoins, notamment dans le cas des achats de faible montant.
De plus, les protocoles techniques utilisés pour l’échange des données de paiement, comme par exemple le numéro de carte, permettent de garantir la confidentialité de ces données sensibles.
Cependant, pour tout achat en ligne, le porteur de la carte doit s’assurer de la fiabilité du site de e-commerce : par exemple, un site proposant des produits à des prix défiant toute concurrence peut être un site frauduleux, destiné à intercepter vos données de paiement en vue d’une fraude.
- Pour une demande portant sur un PGE ne dépassant pas 50 000 euros, pour que la demande soit recevable, il faut joindre lors de la saisie du dossier :
- Une attestation d’un expert-comptable ou d’un commissaire aux comptes que l’entreprise n’est pas en cessation de paiement mais qu’elle n’est pas en mesure d’honorer ses échéances de remboursement et que ses perspectives commerciales et financières sont à même d’assurer sa pérennité ;
- le justificatif que la banque a été contactée et qu'elle a orienté vers la médiation du crédit.
- Pour une demande portant sur un PGE de plus de 50 000 euros, il faut prendre contact avec le conseiller départemental à la sortie de crise (cf. Modalités de contact) et, s'il oriente vers la médiation, joindre au dossier l’attestation d’un expert-comptable ou d’un commissaire aux comptes. Les documents justificatifs (attestation et documents comptables ou financiers demandés par la médiation) déjà transmis au conseiller départemental n’ont pas à être communiqués à nouveau à l’appui de la demande de médiation.
Prendre contact avec le conseiller départemental à la sortie de crise
Pour en savoir plus sur le prêt garanti par l’Etat
Les chèques émis peuvent être encaissés pendant une période d’un an et huit jours après leur émission. Par conséquent, dès que vous savez que votre compte sera clôturé :
- N’émettez plus aucun chèque dans le cas où vous seriez encore en possession des formules de chèques.
- Faites le point avant la clôture de votre compte sur les chèques restant toujours en circulation. Si des chèques ne sont pas encore passés au débit de votre compte, nous vous invitons à en informer votre banque.
- Vérifiez que la provision de chacun des chèques que vous avez émis avant la clôture soit disponible sur votre compte
Après la clôture du compte, pendant un délai d’un an, lorsqu’un chèque est présenté pour paiement, votre ancienne banque doit vous contacter (par tout moyen) pour vous signaler l’absence de provision d’un chèque que vous avez émis et vous demander de le régulariser. Pensez à lui communiquer toute nouvelle adresse ou coordonnées de contact si vous en changez.
Au-delà de ce délai d’un an, votre ancienne banque n’est pas tenue de payer le chèque.
Comment régulariser un chèque impayé sur compte clos ?
Si vous ne régularisez pas cet incident, votre banque doit rejeter le chèque et déclarer l’incident de paiement au fichier central des chèques (FCC). Préalablement à cette déclaration, elle vous envoie une lettre d’injonction de ne plus émettre de chèques, en lettre recommandée avec accusé de réception pour le premier rejet.
En cas d’inscription au FCC au titre d’un chèque émis depuis un compte clôturé, votre situation peut être régularisée soit :
- en réglant le montant du chèque impayé directement entre les mains du bénéficiaire (en espèces par exemple), et en justifiant de ce règlement par la remise du chèque à votre banque ;
- en demandant par écrit à votre banque de constituer une provision, en prenant en compte les centimes, bloquée et affectée exclusivement au paiement du chèque. Cette disposition s’applique également aux comptes clôturés. La régularisation de l'interdiction bancaire intervient dès le blocage de la provision. En cas de non présentation du chèque pendant un an, la somme vous sera restituée par cet établissement.
Comment régulariser l’inscription au FCC ?
Lorsque vous avez procédé à la régularisation de votre chèque impayé sur compte clos, votre ancienne banque demande à la Banque de France la suppression de votre inscription au FCC. Attention, seule votre ancienne banque peut régulariser votre situation et demander la suppression de votre inscription au FCC.
Pour en savoir plus sur le FCC : cliquer sur ce lien.
Votre chéquier est strictement personnel :
- Ne le prêtez à personne, même pas à vos proches. Vérifiez régulièrement qu’il est en votre possession et conservez-le en lieu sûr, si possible séparément de vos pièces d’identité ;
- ne signez pas vos chèques « en avance » ou « en blanc » ; ne remettez pas de chèque signé sans présence des autres mentions notamment celles relatives au montant (en lettres et en chiffres) et au bénéficiaire ;
- soyez très vigilants dans la réception et la conservation de vos chéquiers, en mettant les formules en opposition dès que vous constatez leur perte ou leur vol.
Dans la mesure du possible, préférez directement le retrait du nouveau chéquier directement à votre agence. Si vous optez pour un envoi par courrier, soyez très attentifs à sa bonne réception. En cas de retard de réception ou de suspicion d’un retard au regard de la date d’envoi par votre banque, contactez votre banque au plus vite pour qu’elle puisse faire opposition sur le chéquier concerné.
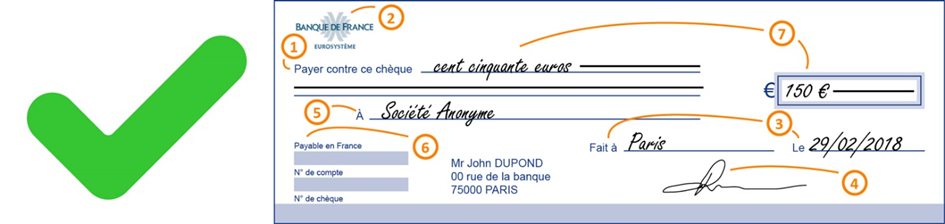
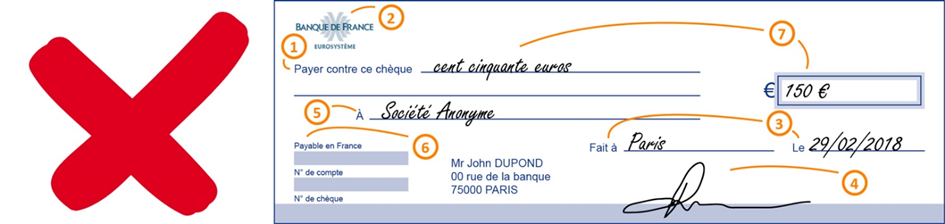
- Remplissez vos chèques sans laisser d’espace avant et après les mentions manuscrites (somme en chiffres et en lettres, bénéficiaire), par exemple en tirant un trait horizontal. La signature du chèque ne doit pas déborder sur la ligne de caractères magnétiques en bas du chèque.
Pour vous protéger des risques d’utilisation frauduleuse ou de détournement des chèques que vous émettez, veillez à écrire au moyen d’un stylo non effaçable à bille à encre noire et à renseigner, sans rature ni surcharge, l’ensemble des mentions manuscrites (somme en chiffres et en lettres, date et lieu d’émission, signature). Dans la mesure du possible, dans le cadre de transactions à distance, privilégiez d’autres moyens de paiement – carte, virement, prélèvement – à l’envoi d’un chèque par voie postale.
La réglementation interdit aux initiateurs de paiement de conserver les données de paiement sensibles concernant l’utilisateur. Une authentification est par ailleurs nécessaire à chaque fois qu’un paiement est réalisé. Si un initiateur conservait de telles données, il s’exposerait à des sanctions de la part de l’ACPR.
Le principe de l’irrévocabilité est l’une des règles de fonctionnement du virement SEPA et empêche d’annuler l’exécution d’un virement SEPA à partir du moment où il a été reçu par votre banque.
Dans le cas où vous avez émis un virement SEPA à tort, il faut en informer sans délai votre banque.
Dans ce cas, la banque n’est pas tenue de rembourser les fonds. En effet, la banque est tenue d’exécuter les ordres de virements selon les informations que vous lui transmettez. Cela signifie que sa responsabilité n’est engagée qu’en cas d’erreur de saisie ou d’erreur technique.
Elle s'efforcera cependant de récupérer les fonds engagés dans l'opération de paiement. Cette procédure n’aboutit pas toujours, surtout si elle est effectuée tardivement.
Si votre banque ne parvient pas à récupérer les fonds engagés dans l'opération de paiement, elle met à votre disposition, et à votre demande, les informations qu’elle détient pouvant documenter un éventuel recours en justice pour récupérer les fonds.
À noter que votre banque n’est pas responsable de la mauvaise exécution d’une opération de paiement pour laquelle vous auriez fourni un IBAN inexact.