
Projections macroéconomiques intermédiaires – Septembre 2026
Afin d’apporter une contribution aux débats économiques nationaux et européens, la Banque de France diffuse périodiquement des projections macroéconomiques relatives à la France, effectuées dans le cadre de l’Eurosystème, et portant sur l’année en cours et les deux suivantes. Certaines sont suivies d’une analyse plus détaillée, avec des coups de projecteur sur certaines thématiques.
- Ces projections macroéconomiques ont été réalisées dans un environnement international incertain et encore marqué par la poursuite du conflit au Moyen-Orient. Dans ce contexte, nous présentons comme dans nos projections de juin plusieurs scénarios caractérisés par différentes trajectoires futures des prix de l’énergie, cohérents avec ceux publiés par la Banque centrale européenne (BCE) pour l’Eurosystème le 10 septembre 2026. Notre scénario de base repose sur les hypothèses issues des marchés à terme arrêtées au 19 août 2026. Dans ce scénario, le prix du pétrole reculerait au troisième trimestre 2026, et poursuivrait sa baisse sur l’horizon de prévision, tout en demeurant supérieur au niveau observé à la fin de 2025. En revanche, le prix du gaz continuerait d’augmenter à l’approche de l’hiver, avant d’emprunter une trajectoire baissière à partir de mi-2027.
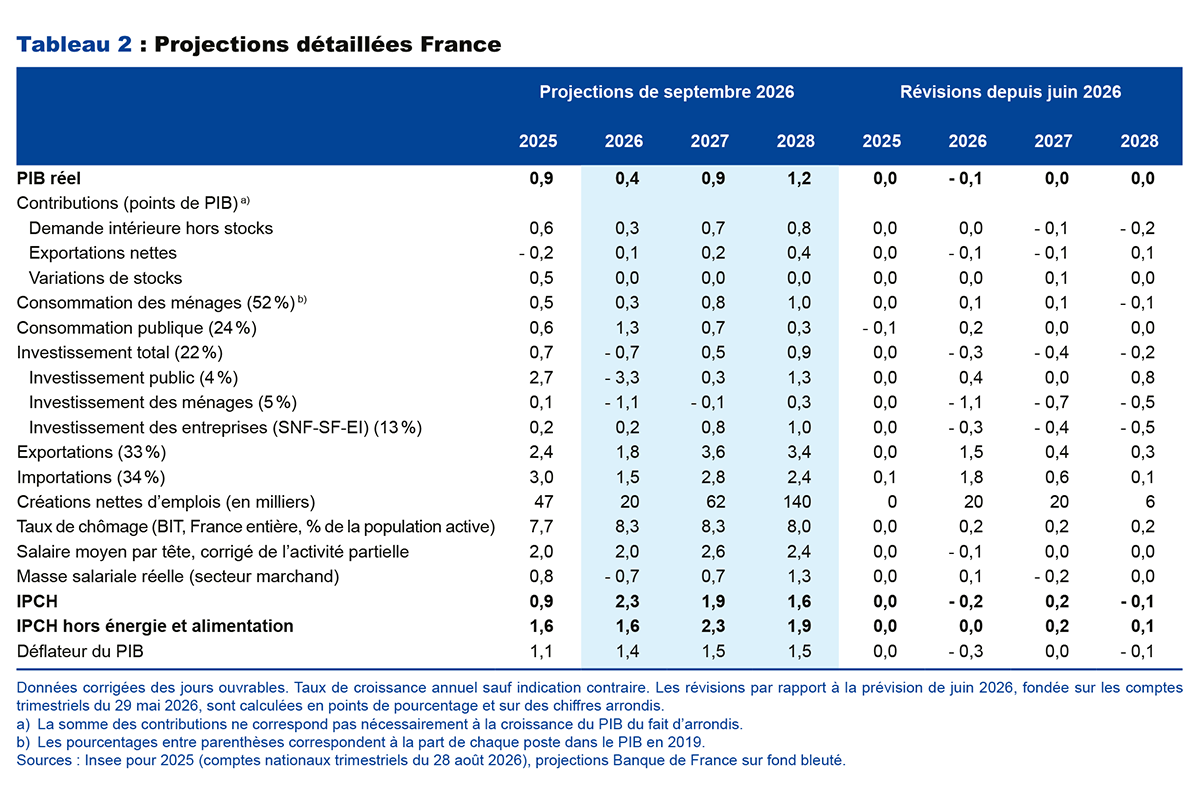
- Selon nos projections, la croissance du PIB atteindrait 0,4 % en 2026, révisée à la baisse de 0,1 point de pourcentage par rapport à nos projections de juin. Elle se renforcerait ensuite pour s’établir à 0,9 % en 2027 puis à 1,2 % en 2028, portée par le raffermissement de la demande intérieure. L’activité bénéficierait également de la bonne tenue des exportations, dans un contexte où le commerce mondial fait preuve de résilience malgré la succession de chocs susceptibles de perturber les échanges internationaux. Toutefois, l’investissement privé demeurerait freiné par le resserrement des conditions de financement et l’incertitude liée à la politique budgétaire.
- Après 0,9 % en moyenne annuelle en 2025, l’inflation totale atteindrait 2,3 % en 2026, avant de refluer sous la cible de 2 %, pour s’établir à 1,9 % en 2027, puis à 1,6 % en 2028. La révision à la baisse de l’inflation en 2026 par rapport à nos projections de juin s’explique principalement par un niveau du prix du pétrole inférieur à celui retenu dans nos hypothèses précédentes, ainsi que par les surprises récentes à la baisse sur l’inflation des produits alimentaires transformés et des services. À l’inverse, l’inflation totale est légèrement révisée à la hausse en 2027, en raison de marges de raffinage plus élevées qu’attendu en juin et des répercussions de la hausse du prix du gaz ainsi que des événements climatiques sur les prix de l’alimentation et de l’électricité. L’inflation hors énergie et alimentation demeurerait stable à 1,6 % en 2026. Elle augmenterait à 2,3 % en 2027 en raison des effets indirects et de second tour de la hausse des prix de l’énergie, avant de revenir à 1,9 % en 2028, à mesure que l’incidence de ces chocs s’atténuerait.
- Le taux de chômage continuerait d’augmenter à court terme jusqu’à atteindre 8,4 % en fin d’année, avant de refluer pour s’établir à 8,0 % en 2028. Par rapport à nos projections de juin, il est révisé à la hausse sur l’ensemble de l’horizon de projection, sous l’effet d’un point de départ légèrement plus dégradé que prévu au deuxième trimestre et d’une population active plus dynamique qu’anticipé en juin.

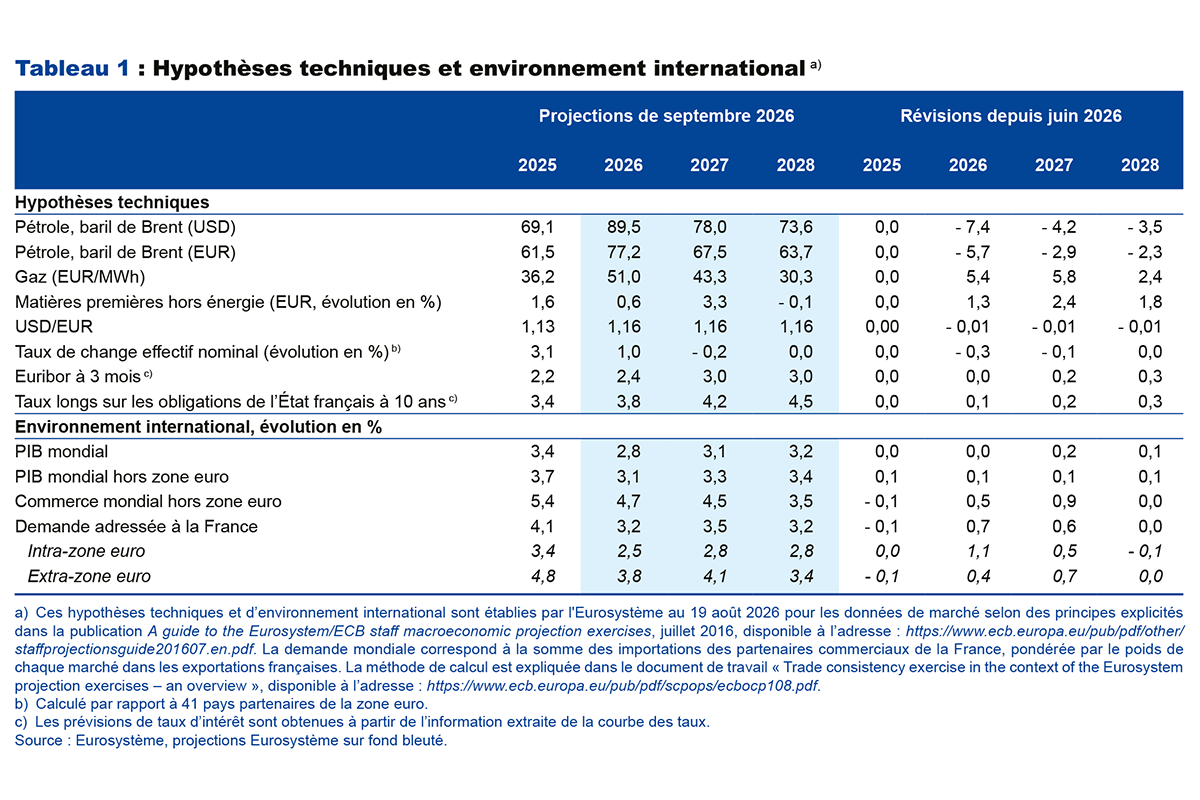
Cette projection se fonde sur les hypothèses techniques de l’Eurosystème arrêtées au 19 août 2026 (cf. tableau 1 en annexe) et intègre les résultats définitifs pour juillet de l’indice des prix à la consommation harmonisé (IPCH) publiés le 14 août, ainsi que les résultats détaillés des comptes nationaux du deuxième trimestre 2026 publiés le 28 août. Les hypothèses budgétaires de 2026 sont pour l’essentiel mises à jour des gels de crédits annoncés en juillet, tandis que nous maintenons la même hypothèse conventionnelle d’ajustement structurel primaire par rapport à juin pour les années 2027 et 2028.
Une croissance modérée en 2026, avant un rebond en 2027 et 2028
Selon les résultats détaillés publiés le 28 août, l’activité en France a marqué le pas au cours du premier semestre. Après un recul de 0,2 % au premier trimestre, le PIB est resté stable au deuxième trimestre. Cette absence de croissance s’explique principalement par une faible dynamique des services marchands, le repli persistant du secteur de la construction et les premiers effets de la canicule sur la production agricole. Dans ce contexte, seuls l’industrie manufacturière et les services non marchands ont soutenu l’activité au premier semestre. Au troisième trimestre, l’activité progresserait de 0,1 % selon les résultats de l’enquête mensuelle de conjoncture de début septembre, comme anticipé dans nos projections de juin. Bien que les taux de croissance des deuxième et troisième trimestres demeurent inchangés par rapport à ces projections, nous révisons à la baisse notre prévision de croissance annuelle pour 2026, désormais attendue à 0,4 %. Cette révision s’explique notamment par un taux de croissance du premier trimestre inférieur de 0,1 point de pourcentage à celui figurant dans les comptes nationaux publiés le 29 mai, qui avaient servi de base à nos projections de juin.
Sur l’ensemble de l’année 2026, la faible progression de la consommation des ménages pèserait sur l’activité (cf. graphique 2), même si ces derniers ont puisé dans leur épargne au deuxième trimestre afin d’atténuer les effets du choc inflationniste lié au conflit au Moyen-Orient. L’investissement privé serait moins dynamique encore, pénalisé par le recul de l’investissement résidentiel au premier semestre et par l’attentisme des entreprises dans leurs dépenses d’investissement, à l’exception de celles consacrées aux actifs immatériels. La contribution du commerce extérieur à la croissance demeurerait limitée, malgré le redressement des exportations à partir du deuxième trimestre, en particulier dans les secteurs de l’aéronautique et de la défense. Les exportations agricoles seraient affectées notamment par les fortes chaleurs estivales, comme lors des épisodes de sécheresse survenus ces dernières décennies.


L’activité accélérerait ensuite en 2027 et 2028, avec des taux de croissance respectifs de 0,9 % et 1,2 %. Bien que la confiance des ménages demeure à un niveau relativement faible, dans un contexte marqué par les prochaines échéances budgétaires et électorales, les dépenses de consommation seraient soutenues par une amélioration progressive du pouvoir d’achat de la masse salariale. Cette évolution serait notamment favorisée par le recul des prix de l’énergie inscrit dans les hypothèses techniques du scénario de base. La contribution du commerce extérieur soutiendrait également la croissance au cours de ces deux années, dans la mesure où la demande mondiale adressée à la France demeurerait plus dynamique que la demande intérieure.
Par rapport à nos projections de juin, la croissance du PIB est révisée à la baisse en 2026 et inchangée sur le reste de l’horizon de prévision (cf. graphique 1). Les révisions historiques des comptes nationaux pèsent sur la croissance prévue pour 2026. Cet effet n’est qu’en partie compensé par une révision positive du pouvoir d’achat de la masse salariale sur la période récente, grâce à une inflation plus faible qu’anticipé sur les derniers mois. L’impact des révisions sur les hypothèses techniques par rapport à celles retenues en juin apparaît contrasté. D’un côté, la demande adressée à la France en provenance du reste de la zone euro est plus dynamique qu’anticipé en juin (cf. tableau 1). En revanche, la révision à la hausse de la demande mondiale en provenance des pays hors zone euro, ainsi que celle des prix des concurrents étrangers, n’est que partiellement intégrée à nos projections. Une part de ces révisions reflète en effet l’essor du commerce international de produits associés à l’intelligence artificielle (semi-conducteurs, équipements informatiques spécialisés, etc.) dont les retombées pour les économies de la zone euro demeurent limitées. Par ailleurs, la révision à la hausse des taux longs se transmettrait progressivement aux conditions de financement des ménages et des entreprises, ce qui freinerait leurs décisions d’investissement.
Comme dans les projections de juin, les risques qui entourent notre scénario de croissance demeurent orientés à la baisse sur l’horizon de prévision. La poursuite du conflit au Moyen-Orient et ses répercussions sur les prix de l’énergie continuent d’alimenter une forte incertitude (cf. encadré).
L’inflation se replierait après 2026 malgré la hausse des prix des services
Selon l’estimation provisoire de l’Insee, l’inflation totale, mesurée par l’IPCH, augmente à nouveau au mois d’août 2026 pour s’établir à 2,7 % en glissement annuel, après 2,4 % au mois de juillet. L’inflation hors énergie et alimentation serait stable à 1,4 % en août.
En 2026, l’inflation totale (IPCH) s’établirait à 2,3 % en moyenne annuelle, après 0,9 % en 2025 (cf. graphique 3). Elle serait principalement soutenue par les prix de l’énergie, à la suite des répercussions du conflit au Moyen-Orient sur les prix du pétrole et du gaz et les marges de raffinage (cf. graphique 4). L’inflation alimentaire resterait modérée, à 1,6 %, malgré l’incidence des conditions météorologiques récentes sur les prix des produits frais. De son côté, l’inflation hors énergie et alimentation s’établirait à 1,6 % en moyenne annuelle, et resterait contenue grâce aux prix des produits manufacturés toujours en léger recul, tandis que les prix des services accéléreraient légèrement.


En 2027, l’inflation totale se replierait à 1,9 % en moyenne annuelle. Ce reflux refléterait la normalisation progressive des prix de l’énergie inscrite dans les hypothèses techniques, tandis que leur hausse passée continuerait de se diffuser aux autres composantes de l’inflation. L’inflation alimentaire augmenterait à 2,3 %, sous l’effet de la transmission graduelle des hausses passées des coûts de production, ainsi que de l’impact retardé des épisodes météorologiques récents sur les prix des produits agricoles. L’inflation hors énergie et alimentation progresserait également à 2,3 %, portée principalement par les services, du fait de la progression des salaires, tandis que les prix des produits manufacturés se redresseraient en raison du renchérissement des prix d’importation. En 2028, l’inflation totale diminuerait à 1,6 %, à la suite de la normalisation des prix de l’énergie, conformément aux hypothèses techniques retenues. De son côté, l’inflation hors énergie et alimentation se replierait à 1,9 %, notamment en raison du ralentissement des prix des services dans le sillage de la modération salariale.
Par rapport aux projections de juin, l’inflation totale est revue à la baisse de 0,2 point en 2026. Cette révision s’explique par une hausse moins forte qu’anticipé en juin des prix du pétrole brut selon les hypothèses techniques de l’Eurosystème et par une transmission plus graduelle des effets indirects des prix de l’énergie à l’alimentation. Toutefois, d’autres facteurs joueraient à la hausse sur notre projection d’inflation en 2026, en particulier les marges de raffinage. Celles-ci se maintiennent en effet à un niveau historique, alimenté par les tensions géopolitiques qui affectent les capacités de raffinage mondiales (conflit au Moyen-Orient, frappes ukrainiennes contre les infrastructures pétrolières russes). En 2027, l’inflation totale est relevée de 0,2 point, sous l’effet d’un recul moins marqué des prix de l’énergie et d’une diffusion plus tardive des hausses de coûts aux autres composantes. En outre, le niveau élevé des marges de raffinage du diesel contribuerait toujours au maintien des prix des produits pétroliers raffinés à un niveau supérieur à celui observé fin 2025. En 2028, notre prévision d’inflation totale est légèrement abaissée (– 0,1 point), principalement en raison du repli des prix de l’énergie.
Le pouvoir d’achat de la masse salariale reculerait en 2026, avant de progresser de nouveau en 2027 et 2028
Notre projection de croissance du salaire moyen par tête nominal (SMPT) est peu modifiée par rapport à celle de juin et s’établit à 2,0 %, 2,6 % et 2,4 % respectivement en 2026, 2027 et 2028. Elle est légèrement révisée à la baisse en 2026 du fait de révisions sur les données passées, mais demeure inchangée en 2027 et en 2028. Le SMPT nominal progresserait moins rapidement que les prix entre mi-2026 et début 2027, avant de rattraper puis dépasser la hausse cumulée des prix causée par le choc énergétique de 2026 (cf. graphique 5).


Le taux de chômage est révisé à la hausse sur l’ensemble de l’horizon de projection, en raison à la fois d’un point de départ plus élevé qu’anticipé en juin (8,3 % au deuxième trimestre) et d’une révision à la hausse de notre projection de population active. Il s’établirait en moyenne à 8,3 % en 2026 et en 2027, avant de refluer à 8,0 % en 2028 (cf. graphique 6). Comme dans notre projection de juin, l’emploi total resterait globalement stable en 2026, le dynamisme de l’emploi non salarié faisant plus que compenser le recul de l’emploi salarié marchand. Il se redresserait en 2027 et en 2028, tiré par les créations d’emplois salariés marchands à mesure que l’activité se redresserait, tandis que l’emploi non salarié ralentirait. Au total, le pouvoir d’achat de la masse salariale renouerait avec un rythme de progression proche de 1 % en 2027 et en 2028, après un recul marqué en 2026 (− 0,7 %).
Encadré
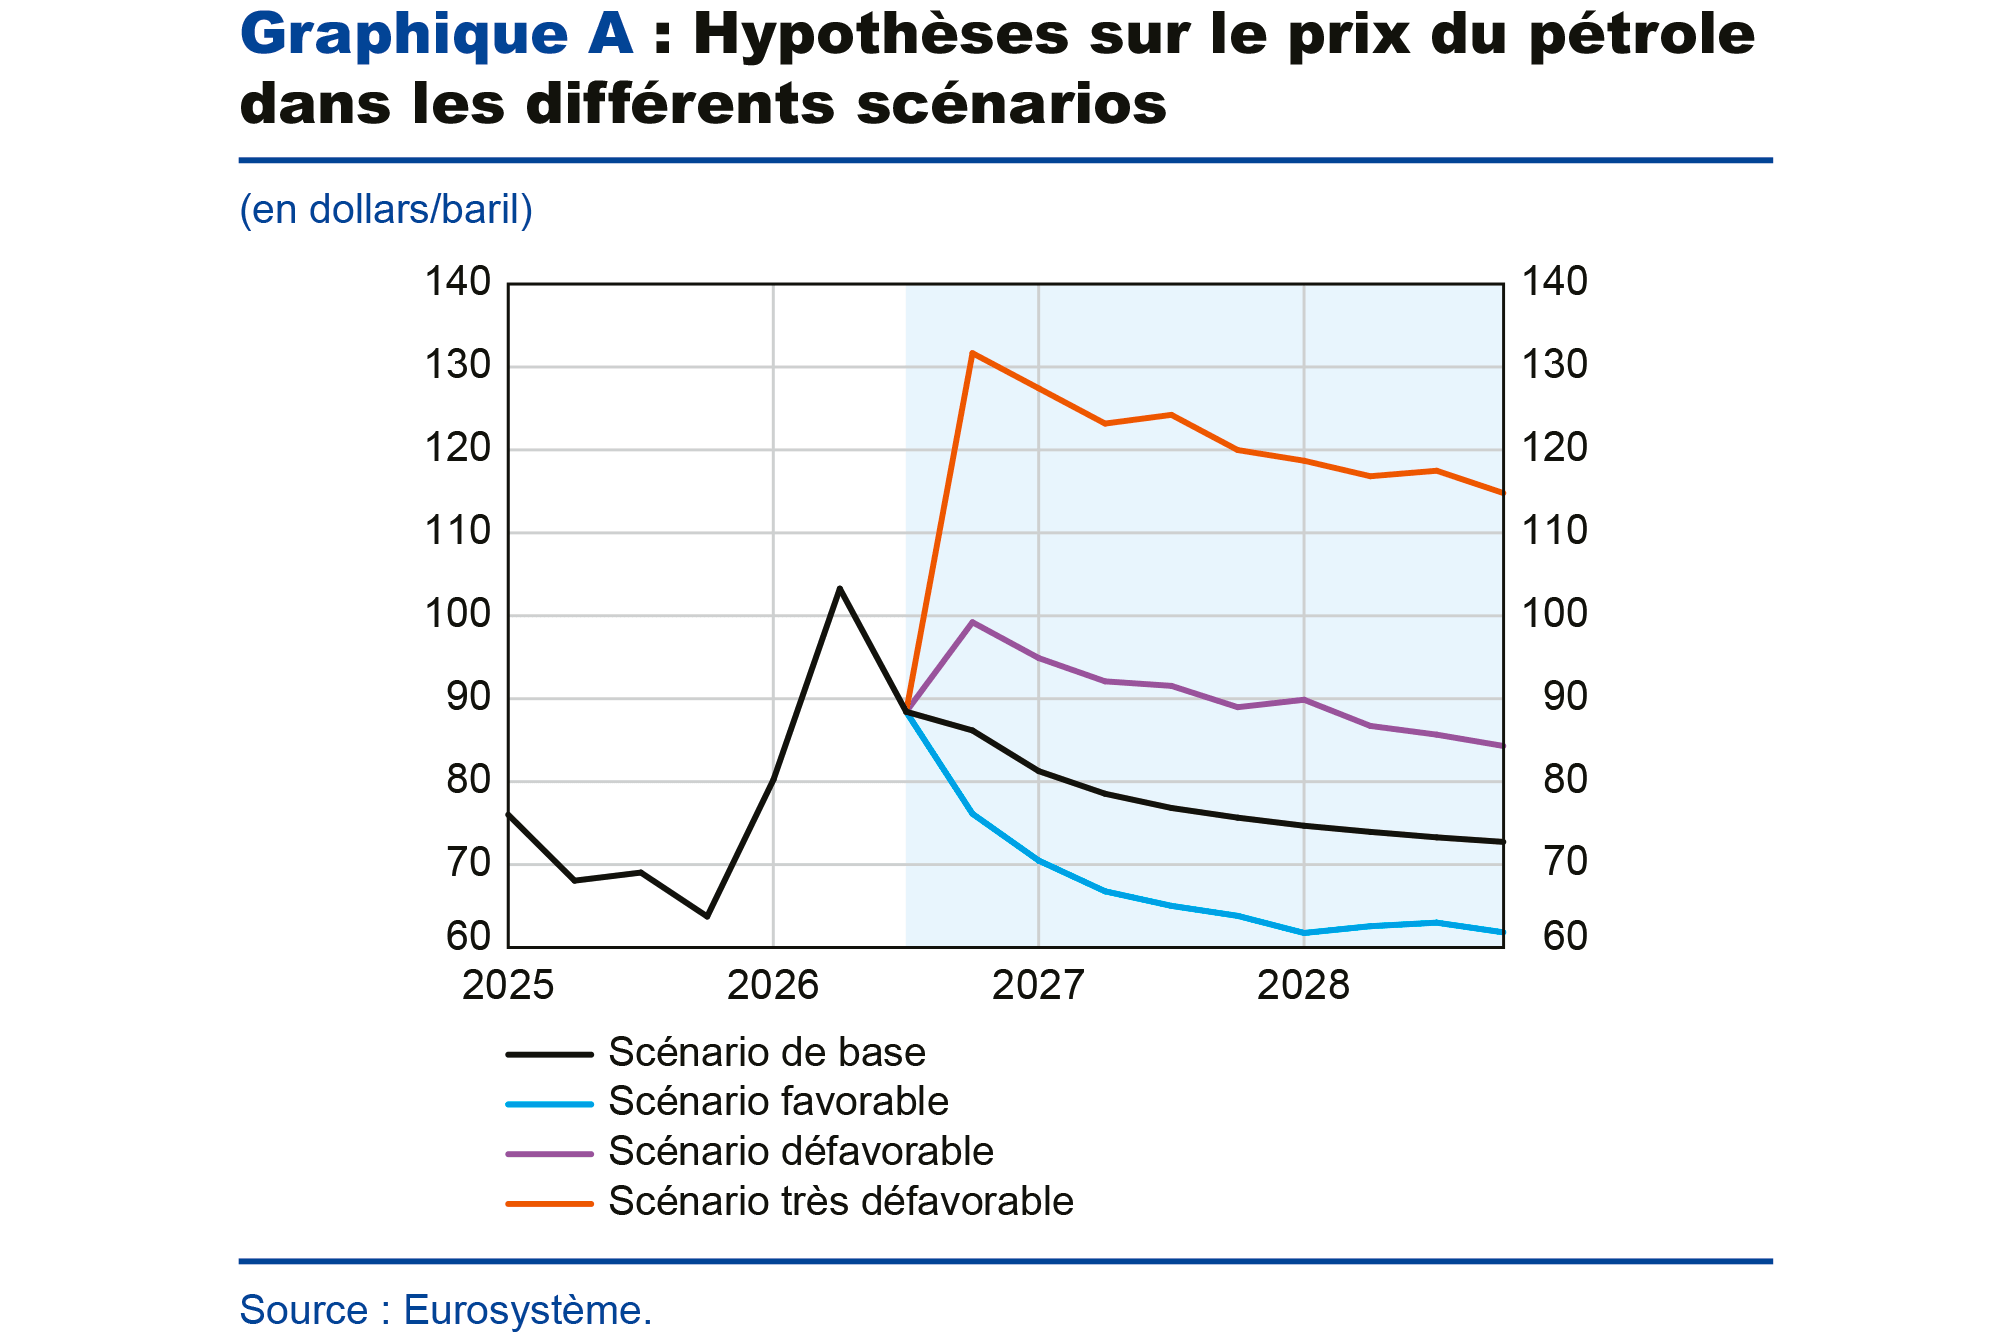
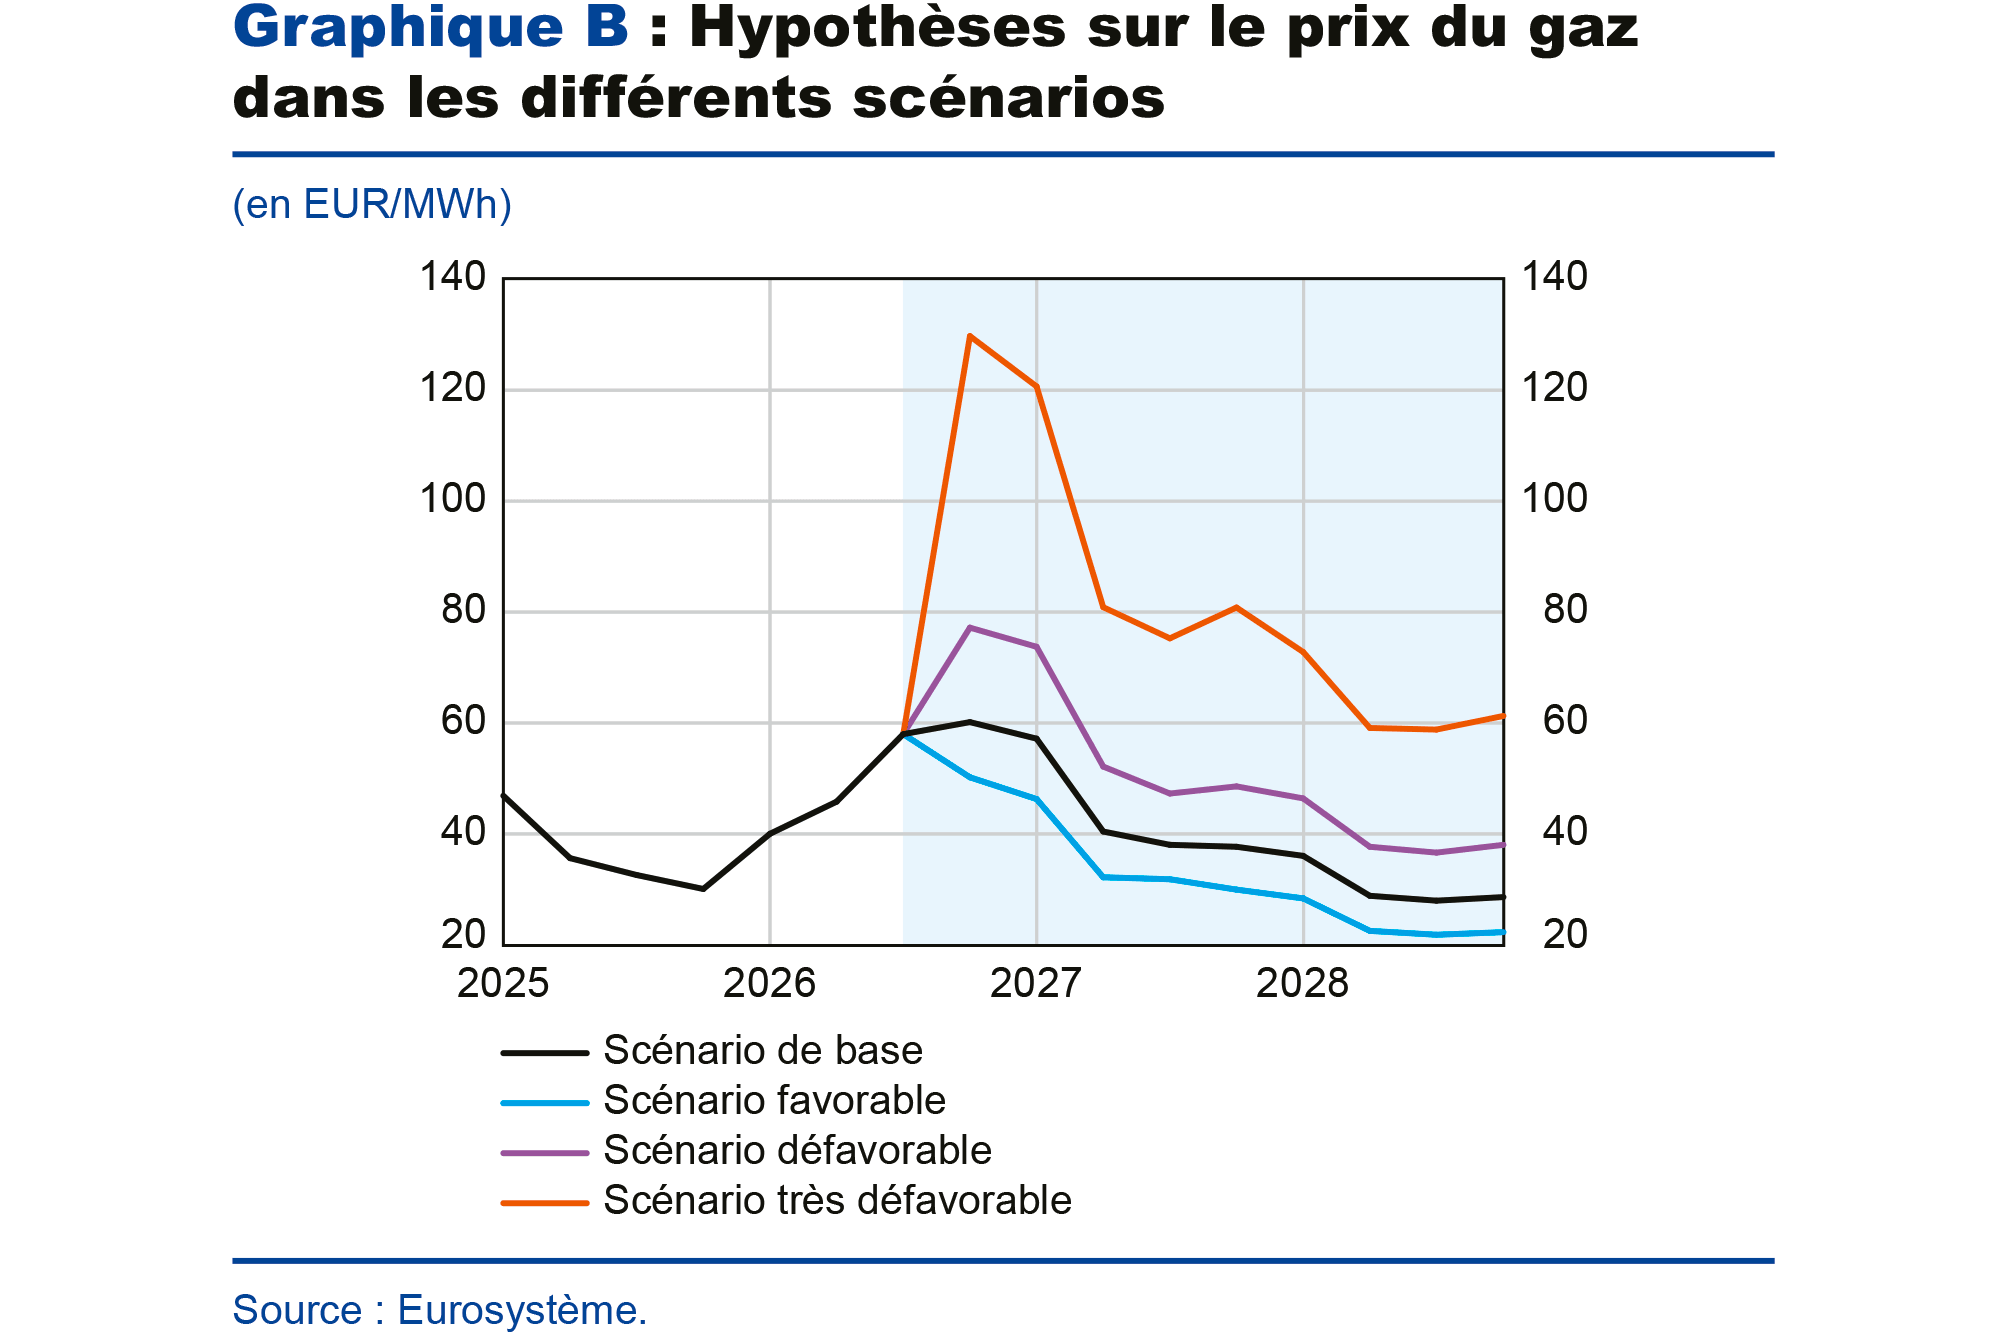
Comme en mars et en juin, en raison de l’incertitude liée au conflit au Moyen-Orient, nous présentons trois autres scénarios autour du scénario de base – deux plus défavorables et un plus favorable – construits à partir des mêmes hypothèses que celles utilisées par la Banque centrale européenne pour l’ensemble de la zone euro. Ces scénarios se démarquent des hypothèses retenues pour le scénario de base à trois égards : i) les différentes trajectoires possibles des prix de l’énergie (cf. graphiques A et B), qui tiennent compte implicitement des évolutions potentielles du conflit au Moyen-Orient et des conséquences sur l’approvisionnement en énergie ; ii) le niveau d’incertitude ; et iii) l’effet de ces chocs sur le commerce international. D’un point de vue méthodologique, ils sont construits de la même façon qu’en juin 1, avec quelques différences. En particulier, l’ensemble des chocs affectent l’économie française à partir du quatrième trimestre 2026, au lieu du troisième trimestre dans les scénarios de juin, contribuant ainsi à décaler une large partie de leur impact en 2027.
En comparaison des scénarios de juin, les hypothèses du scénario très défavorable pour les prix du pétrole sont moins dégradées, avec un pic à 132 dollars par baril au quatrième trimestre 2026, contre 166 dollars par baril au troisième trimestre en juin, traduisant une incertitude plus faible quant à l’impact d’une prolongation du conflit sur la production mondiale de pétrole. À l’inverse, les hypothèses sur le prix du gaz sont davantage dégradées, avec un pic à 130 EUR/MWh, contre 112 EUR/MWh fin 2026 en juin dans le scénario très défavorable, compte tenu de la faiblesse actuelle des réserves stratégiques de gaz de certains pays européens.
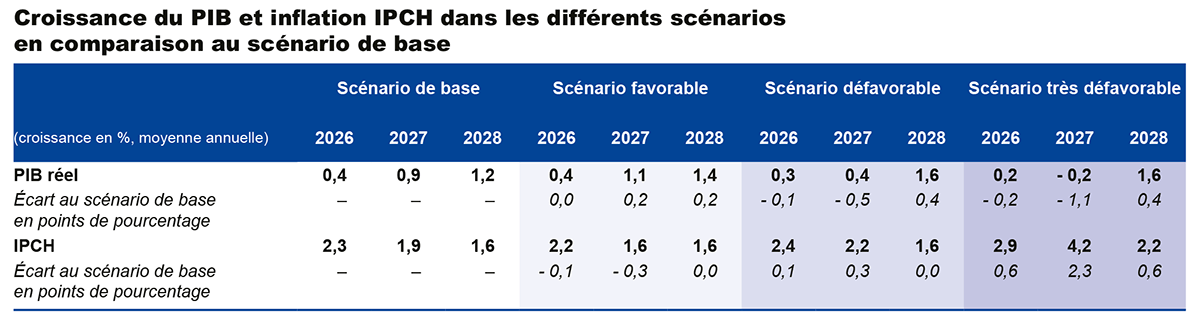
Dans le scénario défavorable, l’inflation serait supérieure de 0,1 point de pourcentage (pp) en 2026 et de 0,3 pp en 2027 par rapport au scénario de base. Les effets négatifs du choc inflationniste se manifesteraient principalement en 2027 : la croissance s’établirait à 0,4 % en 2026 et 2027, avant de rebondir à 1,6 % en 2028 du fait de la détente des prix de l’énergie. Dans ce scénario, la France échapperait à une récession à la fois en 2026 et en 2027. Dans le scénario très défavorable, l’activité ralentirait de façon très marquée à la fin de l’année 2026 et au début de l’année 2027, et la croissance serait légèrement négative en 2027 (– 0,2 %), avant de rebondir en 2028 à 1,6 %. L’inflation atteindrait 2,9 % en 2026 et 4,2 % en 2027, avant de baisser à 2,2 % en 2028. Enfin, dans le scénario favorable, comme en juin, l’activité et l’inflation bénéficieraient d’une détente plus rapide des prix de l’énergie.
1 Pour plus de détail méthodologique, le lecteur peut se référer à l’encadré de nos projections macroéconomiques de juin 2026
Annexes
Télécharger l'intégralité de la publication
Mise à jour le 15 Septembre 2026