
L’Importance d’être Constant : Bâtir un marché bancaire européen plus simple et plus compétitif
Intervenant
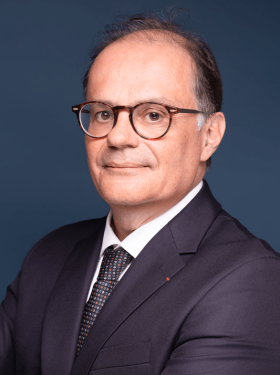
Emmanuel Moulin, Gouverneur de la Banque de France
Mise en ligne le 18 Septembre 2026

Eurofi – 18 septembre 2026
Discours d’Emmanuel Moulin, Gouverneur de la Banque de France
Mesdames, Messieurs,
Je suis très heureux de prendre la parole devant vous aujourd’hui à Dublin. Je remercie chaleureusement Didier Cahen et David Wright pour leur invitation. Les nouvelles réalités géopolitiques, les évolutions technologiques et la nécessité de financer les priorités stratégiques redéfinissent l’environnement dans lequel opèrent les banques européennes. Heureusement, quinze années de réformes réglementaires ont placé le secteur bancaire européen en position de force. Les banques de l’UE sont résilientes, bien capitalisées et liquides, avec des ratios CET1 et des coussins de liquidité à des niveaux historiquement élevés.

La stabilité financière demeure le socle sur lequel peut se bâtir notre compétitivité. Pourtant, l’UE n’a cessé de perdre du terrain : par exemple, les groupes établis dans des pays tiers fournissent désormais 60 % des services de banque de financement et d’investissement destinés aux clients européens. Cela montre que des fondamentaux solides ne suffiront pas à eux seuls pour répondre aux priorités stratégiques de l’Europe : financer la transition climatique, la numérisation et la défense, et renforcer sa souveraineté économique et financière dans un monde fragmenté.
Pour achever l’union bancaire et permettre à l’Europe de relever ces défis, je me concentrerai sur trois priorités : premièrement, surmonter la fragmentation qui freine l’émergence de groupes bancaires véritablement européens ; deuxièmement, simplifier le cadre prudentiel tout en préservant la résilience et une égalité de traitement à l’échelle mondiale ; et troisièmement, adapter notre cadre réglementaire aux besoins de financement de l’économie européenne.
I) Surmonter la fragmentation européenne
Permettez-moi de commencer par un constat simple : l’Europe dispose d’un marché unique, mais pas encore d’un véritable marché bancaire unique.
C’est un point important, car la compétitivité exige de plus en plus de gagner en échelle. Les banques européennes doivent être en mesure d’atteindre la taille critique nécessaire pour investir, innover et se numériser efficacement. Elles doivent pouvoir mobiliser des fonds propres, de la liquidité et de l’expertise de manière fluide dans l’ensemble de l’union, au service des ménages et des entreprises là où se présentent les opportunités. L’intégration reste toutefois inachevée. Le financement transfrontière représente moins de 15 % du total du financement dans la zone euro, et les opérations de consolidation bancaire transfrontières restent rares. De nombreux groupes bancaires continuent de fonctionner comme des réseaux d’entités nationales plutôt que comme de véritables entreprises européennes.
Si les causes sont variées, le cadre prudentiel fait partie de l’équation. Notre union bancaire a renforcé la résilience du secteur, mais elle n’a pas encore permis une intégration complète. Malgré les succès indéniables du mécanisme de surveillance unique (MSU) et du mécanisme de résolution unique (MRU), les groupes bancaires européens sont encore trop souvent contraints de gérer leurs fonds propres et leur liquidité selon des critères nationaux. En outre, l’empilement d’exigences spécifiques à l’UE et cloisonnées nationalement continue de freiner l’intégration et d’affaiblir le potentiel de compétitivité de l’Europe.
La solution est simple : nous devons mieux promouvoir la gestion consolidée des fonds propres et de la liquidité au sein des groupes bancaires transfrontières. Le moment est venu de mettre en œuvre des dérogations transfrontières en matière de fonds propres et de liquidité. Des garanties appropriées peuvent permettre de répondre aux préoccupations des pays d’accueil, notamment en assurant un soutien effectif des sociétés mères à leurs filiales en période de tensions. Et même s’il est souhaitable de progresser davantage en matière de dispositifs de garantie des dépôts, cela ne devrait pas constituer une condition préalable à la mise en œuvre des prochaines étapes vers l’intégration bancaire.
Mais supprimer la fragmentation ne constitue qu’une partie de la solution. Nous devons également veiller à ce que notre cadre prudentiel favorise la compétitivité grâce à une plus grande simplicité, sans compromettre la résilience.
II) Mettre en œuvre la simplification et garantir une égalité de traitement à l’échelle mondiale
Puisque nous sommes à Dublin, il est sans doute opportun de faire appel à Oscar Wilde, pour qui « la vérité est rarement pure et jamais simple » i . La réglementation prudentielle devrait toutefois s’efforcer de lui donner tort : elle se doit d’être pure dans ses objectifs, simple dans sa mise en œuvre et robuste dans ses résultats.
Avant d’explorer les pistes possibles de simplification, permettez-moi de souligner trois principes directeurs. Premièrement, la simplification n’est pas la déréglementation. Les épisodes récents de turbulences bancaires ont confirmé que l’Europe a eu raison d’appliquer les réformes de Bâle III. En outre, l’Europe figure parmi les juridictions les plus engagées en faveur de leur mise en œuvre rapide et cohérente.

Deuxièmement, la simplification doit conserver une approche fondée sur les risques. Si la proportionnalité est nécessaire, simplifier ne doit jamais vouloir dire affaiblir. Troisièmement, une plus grande simplicité ne doit pas compromettre la cohérence. La force de l’union bancaire reposera toujours sur son autorité de surveillance unique, son cadre de résolution unique et son corpus réglementaire unique.
Le rapport de la Commission européenne sur la compétitivité indique la marche à suivre. Il préconise une évaluation plus holistique des exigences de fonds propres, en s’affranchissant des cadres en silo pour adopter une vision plus cohérente du cadre prudentiel. Simplifier la structure des fonds propres (capital stack) est tout aussi important. En ajoutant progressivement de nouvelles exigences, le cadre de l’UE est devenu le plus complexe au monde. Nous devrions nous concentrer davantage sur la cohérence du cadre global et moins sur l’accumulation de contraintes.

Cela implique un meilleur alignement des exigences MREL et TLAC, une rationalisation du pilier 2 par la suppression des recoupements avec le pilier 1, et un examen des niveaux propres à l’UE et des contraintes annexes. Il est grand temps de reconsidérer l’utilité de maintenir dans le cadre de l’UE le coussin pour le risque systémique (systemic risk buffer, SyRB) spécifique et les exigences supplémentaires au titre du pilier 2 qui s’ajoutent au ratio de levier ; nous pourrions également limiter le seuil de déclenchement du MMD au seul cadre de solvabilité.
Enfin, la compétitivité requiert une égalité de traitement au niveau mondial. L’Europe doit disposer de modèles d’activité bancaires diversifiés, associant des établissements solidement ancrés dans la banque de détail à des banques capables d’être compétitives au niveau mondial sur les marchés de capitaux et dans les activités de banque de financement et d’investissement. Ces deux types d’établissements sont essentiels au succès de l’union pour l’épargne et l’investissement, qui nécessite non seulement une mobilisation de l’épargne, mais aussi la capacité de financer des investissements à grande échelle en Europe. La Commission européenne a ainsi pris la bonne décision en neutralisant l’impact sur les fonds propres de la revue fondamentale du portefeuille de négociation (fundamental review of the trading book, FRTB) pour la période 2027-2030, maintenant ainsi une égalité de traitement avec les autres grandes juridictions. Nous devrions désormais consacrer ce temps à la recherche d’une solution durable qui préserve à la fois la stabilité financière et la compétitivité internationale au-delà de 2030.
III) S’inspirer des réussites passées pour soutenir les besoins de financement de l’Europe
La troisième priorité est de nous inspirer de nos propres réussites : quinze ans de réformes prudentielles, dont l’examen ciblé des modèles internes (targeted review of internal models, TRIM) du MSU et le programme « IRB repair » de l’ABE. Ces travaux ont considérablement renforcé la fiabilité des cadres d’évaluation des risques des banques. Ces progrès devraient désormais être pris en compte dans notre manière de calibrer les exigences prudentielles. Plus particulièrement, le plancher de fonds propres (« output floor ») doit faire l’objet d’un examen dans les cas où il est devenu partiellement redondant. L’objectif n’est pas d’affaiblir les garanties prudentielles, mais de veiller à ce que les fonds propres soient mobilisés de la manière la plus efficiente possible afin de soutenir les besoins de financement en Europe. L’argument prudentiel en faveur d’une pérennisation du traitement préférentiel pour les expositions sur l’immobilier résidentiel est solide, compte tenu de leur profil traditionnellement peu risqué et des garanties prudentielles fortes déjà intégrées dans le cadre. Nous devrions également nous interroger sur la possibilité d’étendre ce traitement préférentiel à certaines entreprises non notées.
Plus généralement, les règles prudentielles ne devraient pas contraindre inutilement les activités de financement qui sont stratégiques pour l’économie européenne. Le rôle du financement des échanges internationaux et du financement spécialisé est essentiel pour soutenir l’investissement industriel, les exportations et les chaînes d’approvisionnement. Là encore, réduire les cas de surtransposition propres à l’UE contribuerait à préserver ces canaux de financement essentiels.
Enfin, le développement de sources de financement de marché plus profondes et plus diversifiées demeure essentiel à la réussite de l’union pour l’épargne et l’investissement. À cet égard, la révision en cours du cadre de la titrisation ainsi que le nouveau traitement des expositions en actions dans les initiatives législatives en préparation offrent des perspectives importantes pour accroître les capacités de financement de l’économie européenne.
***
Permettez-moi de conclure par une dernière observation. Il y a quinze ans, notre priorité était la résilience. Aujourd’hui, notre défi est de transformer cette résilience en compétitivité, et cette compétitivité en souveraineté financière. Un marché bancaire plus intégré, un cadre prudentiel simplifié et un écosystème de financement mieux adapté aux besoins de l’Europe pourraient contribuer à atteindre ces trois objectifs. Dans un monde fragmenté, l’Europe ne peut plus se permettre un écosystème bancaire fragmenté.
i Wilde (O.) (1895), L’importance d’être Constant.
Télécharger l'intégralité de la publication
Mise à jour le 18 Septembre 2026