Financements
Innovation
Union européenne
Econostream : « L'UEI jouera un rôle déterminant dans le financement de l'innovation »
Intervenant
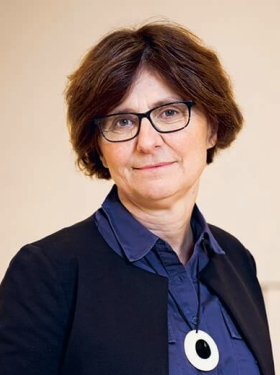
Agnès Bénassy-Quéré, Seconde sous-gouverneure de la Banque de France
Mise en ligne le 30 Octobre 2026

Interview par David Barwick avec Agnès Bénassy-Quéré, Seconde sous-gouverneure de la Banque de France
Econostream, 17 octobre 2026
Q : Mme la sous-gouverneure, comme vous le faites remarquer dans le premier des deux papiers que vous avez récemment écrits sur l’Union pour l’épargne et l’investissement (UEI), les ménages européens épargnent déjà beaucoup. Le problème tient-il principalement à ce que cette épargne n’est pas dirigée efficacement vers des investissements productifs, ou avant tout au fait qu'il n’existe pas assez d’opportunités d'investissements suffisamment attractives en Europe ?
R : Je pense que cela revient au même. L’épargne n’est pas orientée vers l’investissement productif, car les investissements productifs ne sont pas assez attractifs pour les ménages. C’est là tout l’objectif de l’Union pour l’épargne et l’investissement : les rendre plus attractifs, réduire les coûts d’intermédiation et simplifier l’accès à des investissements plus diversifiés. Le taux d’investissement n’est pas trop bas en Europe. Il se situe à peu près au même niveau qu’aux États-Unis, mais la partie la moins productive est plus élevée, par exemple dans l’immobilier. L’objectif est donc de rendre les investissements productifs plus attractifs pour les épargnants.
Q : Dans le deuxième papier, vous affirmez que réduire les frictions sur les marchés financiers pourrait faire baisser les coûts de financement et favoriser l'investissement. En France plus particulièrement, dans quelle mesure la faiblesse de l’investissement est-elle réellement due à un problème de financement, et dans quelle mesure reflète-t-elle des perspectives de rendements insuffisamment attractives ?
R : Il n’y a pas de problème d’accès au financement en France. La croissance du crédit s’est poursuivie, ce n’est donc pas le problème. Le problème réside dans la composition de ce financement : trop de dette, pas assez de fonds propres. Si vous examinez le passif agrégé du secteur des entreprises, les fonds propres représentent environ 44 % du total des passifs dans la zone euro, contre 69 % aux États-Unis. Le Royaume-Uni est plus proche des États-Unis, avec 61 %, tandis que la France se situe à 41 %. Nous savons que les fonds propres sont particulièrement importants pour les secteurs où le collatéral physique est limité et les modèles d’activité plus incertains. Rééquilibrer le financement des entreprises pour favoriser les fonds propres sera donc essentiel pour stimuler l’activité innovante. Pour les fonds propres, la faiblesse concerne aussi bien les actions cotées que les actions non cotées. On s’intéresse souvent aux actions non cotées parce qu'on pense au capital-risque, mais les marchés des actions cotées ont aussi leur importance, à un stade plus avancé du développement de l'entreprise. Il existe toujours une incitation fiscale à financer l'investissement par la dette plutôt que par l'émission d'actions, mais je pense que le problème va bien au-delà de cela. Il y a une sorte de mauvais équilibre. Ayant constaté que le marché boursier de l’UE est moins profond et moins liquide, soit les entreprises vont aux États-Unis pour émettre des actions, soit elles n'en émettent pas. Les investisseurs institutionnels, quant à eux, se tournent vers les États-Unis pour y trouver un marché boursier liquide dans lequel investir.
Q : L’essor de l’investissement dans l’IA rend-il la mise en place de l’UEI encore plus urgente ?
R : Je pense que nous devons veiller à ne pas trop nous concentrer sur l’IA en tant que telle. L'IA va devenir une technologie à usage général. Elle va alimenter la recherche dans l'industrie pharmaceutique, les secteurs à faible intensité énergétique, les énergies nouvelles et bien d’autres secteurs. Quand nous parlons d’innovation, cela ne signifie pas nécessairement investir dans les entreprises du secteur de l’IA elles-mêmes. L’innovation peut également se faire dans les secteurs traditionnels, y compris l’agriculture. L'UEI jouera un rôle déterminant dans le financement de l'innovation au sens large.
Q : En France comme ailleurs en Europe, les ménages détiennent une part importante de leur épargne sous forme d’actifs liquides et relativement sûrs. Dans quelle mesure cela reflète-t-il un comportement de précaution et des inquiétudes quant aux perspectives économiques, plutôt que des préférences structurelles plus profondes ?
R : Les deux sont vrais. Une différence structurelle réside dans le système de retraite. Dans la plupart des pays européens, nous avons des systèmes par répartition. Contrairement aux systèmes par répartition, les systèmes de retraite par capitalisation accumulent de l’épargne dans une perspective de long terme, ce qui leur permet d’être patients et de prendre plus de risques, et donc de détenir une part plus élevée de fonds propres. En France, nous disposons d’un secteur de l’assurance-vie dynamique, dont une partie ressemble en pratique à une collecte de fonds de pension mais en plus liquide, et cela réduit la capacité des assureurs-vie à investir en fonds propres, même si en pratique ces fonds sont peu mobiles. L’une des idées du projet UEI est donc d’encourager l’investissement à long terme par l’adhésion automatique à des régimes de retraite supplémentaires et de rendre les véhicules d’investissement à long terme plus attractifs. L’objectif est également de rendre la réglementation européenne plus favorable à l’investissement de long terme et, au niveau national, de promouvoir des comptes d’épargne à la suédoise, très simples, pour inciter les ménages à prendre un petit peu plus de risques. Mais nous devons veiller à ne pas pousser les ménages à prendre trop de risques.
Q : Si l’Union pour l’épargne et l’investissement parvient à orienter davantage l’épargne des ménages vers les actions et d’autres investissements de marché, quelle pourrait être, de manière réaliste, l’incidence sur la croissance et la productivité européennes ?
R : C’est difficile à dire car nous ne disposons pas de beaucoup de données empiriques chiffrées. Une étude utilisant des données danoises a constaté une hausse additionnelle de la productivité de l’ordre de 3 % à 5 % sur cinq ans pour les sociétés non cotées qui bénéficient d’investissements de fonds de pension. Ensuite, il y a les simulations macroéconomiques. Selon des simulations provenant de différentes sources, y compris du FMI, l'effet pourrait représenter 1 % à 1,5 % de supplément de PIB au bout de dix ans, ce qui est très significatif. Nous disposons également d’études internes montrant qu’une meilleure diversification de l’investissement en actions au sein de l’UE pourrait augmenter les rendements d’environ 0,25 à 0,75 point de pourcentage par an.
Q : Vous identifiez toute une série d’obstacles institutionnels et réglementaires à un marché de capitaux européen véritablement intégré. Quels sont les plus importants et lesquels pourraient, de manière réaliste, être levés dans les prochaines années ?
R : Je pense que c'est un ensemble, et donc que nous devrions éviter le « cherry-picking ». Mais il reste préférable de faire quelque chose plutôt que de ne rien faire du tout. Le nouvel accord au sein du Conseil sur le train de mesures relatif à l'intégration et à la surveillance des marchés revêt une grande importance. Il prévoit une supervision unique des contreparties centrales, des dépositaires centraux de titres, des plateformes de négociation et des prestataires de services sur crypto-actifs importants.
La supervision unique des banques, malgré toutes ses limites, a réellement changé la donne. De la même façon, je pense que cela pourrait créer des conditions de concurrence équitables, simplifier les activités transfrontières et réduire les coûts d’intermédiation que l’épargnant ne voit pas parce qu’il existe une sorte de « boîte noire » entre l’épargnant et l’entreprise.
J'identifierais trois grands blocs dans le projet de l'UEI. Le premier est la supervision unique des infrastructures de marché importantes. Le deuxième consiste à simplifier les produits d’épargne, en les rendant plus propices à la diversification et à l’investissement à long terme, tout en favorisant l’éducation financière. Le troisième est la tokenisation, sujet dans lequel la Banque de France est particulièrement impliquée.
Q : Pourquoi considérez-vous la tokenisation comme un élément important de l’Union pour l’épargne et l’investissement ?
A : Parce qu’elle pourrait réduire les coûts d’intermédiation grâce à une infrastructure fondée sur un registre partagé, permettant aux intermédiaires de connecter leurs propres registres et d’automatiser certaines procédures telles que le paiement de coupons et de dividendes. Cela pourrait alors rendre l’émission plus accessible pour les petites entreprises, car les coûts seraient moindres. C’est extrêmement important pour les entreprises innovantes. Par ailleurs, comme les titres tokenisés peuvent déjà être utilisés comme collatéral (sous certaines conditions), ce marché pourrait connaître une expansion rapide. Pour les entreprises multinationales, des marchés tokenisés ouverts 24 heures sur 24 pourraient également s’avérer très utiles pour gérer les soldes de trésorerie dans différentes devises et sur différents fuseaux horaires.
Le lancement du projet pilote Pontes, le 21 septembre 2026, constitue une étape clé vers la mise en place d’un écosystème sécurisé pour la finance tokenisée, puisque Pontes permet désormais le règlement d’actifs tokenisés en monnaie de banque centrale tokenisée. À compter de début décembre, des billets de trésorerie tokenisés seront émis, échangés et réglés intégralement sous forme tokenisée (projet Pythagore).
Q : L’Europe peut-elle développer des marchés de capitaux d’une profondeur et d’une liquidité comparables à celles des États-Unis sans disposer d’un actif de référence européen unique et très liquide servant à la fixation des prix et au collatéral ?
A : Cette question refait surface dans le débat. Je pense que cela sera nécessaire, comme vous le dites, en tant que valeur de référence. Paradoxalement, cela permettrait également aux intermédiaires de prendre davantage de risques. S’ils disposent d’une source sûre de liquidité dans une poche, ils peuvent alors prendre davantage de risques de liquidité dans l’autre. Mais il s’agit alors d’une question de séquençage et d’accompagnement du mouvement. Il existe une dynamique autour de l’innovation et des marchés d’actions. Je pense que l’actif sûr viendra ensuite. Mais placer l’actif sûr au cœur du projet d’Union pour l’épargne et l’investissement aurait risqué de bloquer les négociations. Il est donc préférable de commencer par des éléments un peu plus faciles, même s’ils ne sont pas exactement à portée de main.
Q : Vous expliquez que la fragmentation juridique, fiscale, réglementaire et technologique augmente le coût de l’investissement transfrontière en Europe. Dans quelle mesure est-il possible de progresser vers un marché des capitaux véritablement intégré sans une harmonisation nettement plus poussée dans ces domaines ?
A : Le 28e régime a pour objectif de contribuer à une plus grande harmonisation. Il s’agirait d’un régime facultatif accessible aux entreprises souhaitant disposer d’un régime unique de droit des sociétés dans l’ensemble des pays européens. Je pense que c’est un projet raisonnable. On pourrait avancer qu’il ne couvre pas la fiscalité, le droit social, etc., mais étendre le régime à ces branches du droit n’est pas réaliste à ce stade. Et en matière de fiscalité, je tiens également à souligner que les taux d’imposition des sociétés, voire les assiettes fiscales, diffèrent d’un État à l’autre aux États-Unis. Pourtant, personne ne prétend que cela empêche les États-Unis de disposer d’une Union des marchés des capitaux. Nous devrions donc peut-être relativiser l’argument selon lequel une harmonisation complète est nécessaire. Ce sont des points très importants, mais nous devons veiller à ne pas les utiliser comme prétexte pour bloquer tout le reste. Il est facile de dire que sans une harmonisation fiscale complète, nous ne pouvons pas avoir d’Union des marchés des capitaux – et ainsi de clore tout simplement le débat.
Q : Vous présentez les fonds de pension comme un moyen de mutualiser l’épargne à long terme, particulièrement bien adaptée à l’investissement en actions. Quel rôle les fonds de pension et les autres investisseurs institutionnels à long terme devraient-ils jouer dans le financement des entreprises européennes ?
A : Un rôle clé. L’Europe entre dans une transition démographique majeure. Les systèmes de retraite par répartition seront mis à l’épreuve, c’est pourquoi il est judicieux de mettre en place des régimes complémentaires par capitalisation. Mais il faut faire preuve de prudence, car on ne peut pas faire payer deux fois une même génération : à la fois pour les retraites de la génération précédente et pour l’intégralité de sa propre retraite future. Les systèmes de retraite par répartition doivent donc être viables en eux-mêmes. Il est alors possible de proposer un régime complémentaire par capitalisation, avec une adhésion automatique mais une possibilité de se retirer. Des éléments montrent également que l’adhésion automatique peut réduire les inégalités. Aujourd’hui, certains ménages comprennent les contraintes démographiques qui pèsent sur les systèmes de retraite et s’y préparent. Il s’agit généralement de ménages à hauts revenus. Les ménages à faibles revenus sont davantage susceptibles de s’en remettre simplement au système existant. L’adhésion automatique peut donc permettre aux ménages à faibles revenus d’accéder, eux aussi, à des produits d’investissement à long terme offrant un meilleur rendement.
Q : Compte tenu des différences marquées entre les pays européens, certains pays auraient-ils beaucoup plus à gagner que d’autres d’une Union de l’épargne et de l’investissement réussie ?
A : C’est une question très intéressante. Il existe un très fort biais national dans l’investissement en actions : les investisseurs français investissent dans des actions françaises, les investisseurs allemands dans des actions allemandes, et ainsi de suite. Les pays qui en pâtissent le plus sont les petits pays d’Europe de l’Est, qui ont cruellement besoin d’un afflux accru de capitaux et bénéficieraient grandement d’une plus grande diversification de l’investissement en actions.
Plusieurs idées fausses entourent l’Union pour l’épargne et l’investissement. La première est qu’elle est destinée aux pays disposant d’un secteur financier important. Ce n’est pas le cas. Elle vise également à réduire les rentes en renforçant la concurrence. Une concurrence accrue et une baisse des coûts d’intermédiation se traduisent par des rendements plus élevés pour les ménages et plus de financements pour les entreprises.
La deuxième idée fausse est qu’elle vise à « mobiliser » votre épargne. Mais non, bien sûr que non. Personne ne va saisir votre épargne. L’idée est simplement d’offrir un éventail plus large d’opportunités d’investissement qui soient plus attractives, plus diversifiées et qui offrent un meilleur rapport risque/rendement.
Et la troisième idée fausse : « Oh mon Dieu, les Européens financent des entreprises américaines. » Mais l’Europe épargne davantage qu’elle n’investit. Par conséquent, une partie de cette épargne est nécessairement investie à l’étranger. Et lorsqu’ils sont judicieusement diversifiés, ces placements offrent un meilleur couple risque/rendement. Cela continuera tant que l’épargne sera supérieure à l’investissement en Europe.
Si l’UE offre davantage d’opportunités d’investissement intéressantes, alors davantage d’investissements seront réalisés en Europe et les entreprises y émettront plus d’actions, ce qui réduira l’écart entre l’épargne et les investissements.
Au niveau des différents secteurs, il y aura bien sûr une certaine réallocation, mais je ne vois aucun pays européen sortir perdant. Certains pays, notamment en Europe de l’Est, pourraient bénéficier davantage que d’autres d’un accès facilité aux marchés obligataires et boursiers.
Télécharge l'intégralité de la publication
Mise à jour le 30 Octobre 2026