
Économie
Pour un dixième anniversaire : Une conviction, deux principes et trois enjeux
Intervenant
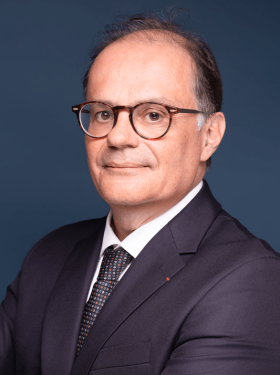
Emmanuel Moulin, gouverneur de la Banque de France
Mise en ligne le 2 Octobre 2026

Forum Fintech ACPR-AMF – Paris, 2 octobre 2026
Discours d’Emmanuel Moulin, Gouverneur de la Banque de France
Madame la Présidente, chère Marie-Anne, Mesdames, Messieurs,
Je suis très heureux de vous accueillir à la Banque de France pour cette nouvelle édition du Forum Fintech ACPR-AMF, ma première en tant que Gouverneur. Dix ans après sa création, ce Forum conserve toute son utilité : celle d’un lieu de dialogue entre les superviseurs et les acteurs de l’innovation financière. Il répond à une double ambition : mieux nous comprendre et identifier ensemble les conditions permettant à l’innovation de se développer. J’articulerai mon propos en trois temps : d’abord, une conviction sur le rôle des fintechs dans le secteur financier européen, ensuite deux principes pour guider l’action des superviseurs, et enfin trois enjeux qui me paraissent déterminants pour la décennie à venir.
1. Une conviction : un écosystème essentiel pour la France et l’Europe
Je commence par une conviction. Les fintechs, qui représentent aujourd’hui plus de 1200 entreprises et près de 55 000 emploisi en France, sont un moteur essentiel du dynamisme de notre secteur financier. En l’espace de quelques années, elles ont démontré leur capacité à transformer les avancées technologiques en services financiers innovants et en gains d’efficacité pour l’ensemble du secteur. Leurs apports sont nombreux : paiements de pair à pair, solutions intégrées de facturation électronique et de comptabilité d’entreprise, nouvelles modalités d’octroi du crédit ou encore de distribution de l’assurance.
En dix ans, l’écosystème fintech a aussi atteint une forme de maturité, passant d’un univers essentiellement composé de start-ups à un secteur plus diversifié où plusieurs acteurs ont atteint une taille significative. C’est notamment le cas des 15 licornes de la fintech françaiseii. L’enjeu n’est donc plus seulement de faciliter l’entrée des fintechs sur le marché, mais également d’accompagner leur passage à l’échelle. Cela me conduit à la question du financement. Les levées de fonds ont fortement progressé au premier semestre 2026, avec une augmentation de 51 % sur un aniii, portée par quelques opérations importantes.
Cette tendance encourageante demeure toutefois fragile, et l’écosystème a besoin de davantage de fonds propres, notamment en provenance d’investisseurs européens. C’est toute l’ambition de l’Union pour l’épargne et l’investissement, qui vise à mieux réallouer l’épargne européenne pour soutenir l’investissement innovant et in fine la croissance en Europe. Dans ce contexte, trois priorités me paraissent particulièrement souhaitables :
(i) Le renforcement du financement par fonds propres, qui suppose le développement progressif de fonds d’épargne-retraite et de pension européens, la promotion de partenariats public-privé ambitieux en matière de capital-risque, le lancement de produits d’épargne accessibles aux ménages pour encourager une allocation plus diversifiée ainsi qu’un effort accru d’éducation financière.
(ii) La création d’un « 28e régime », proposé par la Commission en mars 2026 et en cours d’examen législatif.
(iii) La mise en place d’un véritable cadre européen de supervision des infrastructures de marché et des acteurs de post-marché.
2. Deux principes doivent guider l’action des superviseurs
Si l’écosystème fintech a beaucoup évolué en dix ans, les principes devant guider l’action des superviseurs demeurent, eux, largement inchangés. J’en retiendrai deux.
Le premier principe est de concilier innovation et confiance. Il faut trouver le bon équilibre entre ouverture à l’innovation et maîtrise des risques, en appliquant le principe de proportionnalité largement reconnu par la règlementation et en utilisant toutes les synergies possibles avec les contrôles habituels. Il est également essentiel de garantir l’égalité des conditions de concurrence en adoptant une approche technologiquement neutre.
Le deuxième principe est un corollaire du premier : maintenir un dialogue régulier et exigeant avec l’ensemble de l’écosystème. Je n’oppose pas fintechs et acteurs établis. Qu’ils soient en concurrence, ou, comme c’est souvent le cas, en coopération, ils contribuent ensemble à renforcer la compétitivité du secteur financier européen face aux big techsiv. Dans un contexte marqué par une forte incertitude, les fintechs appellent donc de notre part autant d’écoute, de dialogue et d’attention que les acteurs établis. C’est tout le sens des engagements pris dans le cadre de notre Charte Fintech et de leur suivi régulier. C’est également l’ambition du pôle Fintech Innovation de l’ACPR et la raison d’être du Forum Fintech. Je me réjouis d’ailleurs qu’en 2026, après quelques années moins dynamiques, le nombre de porteurs de projets ayant pris contact avec l’ACPR soit en nette progression, témoignant de la vitalité de l’écosystème, mais aussi de l’importance qu’il accorde au dialogue avec le superviseur.
3. Trois enjeux pour la décennie à venir
Ces deux principes que je viens d’évoquer doivent continuer de nous guider face aux grandes transformations qui redessinent déjà le secteur financier. J’en mentionnerai trois qui me paraissent particulièrement structurantes pour la décennie à venir.
3.1. La tokenisation de la finance
La première transformation, c’est la tokenisation de la finance. Elle permettra des gains d’efficacité importants en réduisant les délais de règlement et les coûts de transaction. Mais elle soulève aussi des enjeux de stabilité financière et de souveraineté. L’Europe pourrait notamment devenir dépendante d’infrastructures non européennes et d’actifs de règlement non libellés en eurosvi .
La réponse européenne repose sur trois piliers complémentaires. Le premier consiste à mettre à disposition une monnaie de banque centrale adaptée à l’ère numérique. Pour le grand public, cela passe par le projet d’euro numérique. S’agissant du marché interbancaire, l’Eurosystème développe deux initiatives. Pontes, lancée le 21 septembrevii, est une MNBC de gros permettant aux intermédiaires financiers de régler des transactions en monnaie de banque centrale via une plateforme DLTviii opérée par l’Eurosystème. À plus long terme, Appia vise à définir, en étroite coopération avec les intervenants de marché, les contours d’un écosystème européen intégré de finance tokenisée.
Le deuxième pilier vise à favoriser l’émergence d’une offre européenne de monnaie de banque commerciale tokenisée. Cette offre devrait inclure des dépôts bancaires tokenisés, des stablecoinsix adossés à l’euro, et les infrastructures de paiement permettant la compensation multilatérale de ces jetons de monnaie de banque commerciale. La Banque de France et l’ACPR entendent agir comme catalyseurs pour soutenir le secteur financier européen dans le développement coordonné de cette offre. C’est tout le sens du groupe stratégique sur l’innovation et la tokenisation (GSIT) lancé avec l’AMF, la DGT et les acteurs privés de la Place en mars 2026. Le projet Pythagore, conduit par la Banque de France et Euroclear France, est une illustration concrète de ces travaux conjoints : les jetons de monnaie centrale fournis via Pontes permettront d’ici la fin de l’année 2026 de régler des NEU CP tokenisés.
Le troisième pilier est règlementaire. L’Europe dispose déjà avec les règlements MiCAx et « Régime Pilote »xi d’un cadre favorable au développement de nouveaux acteurs et de nouvelles activités sur blockchain. Ce cadre doit toutefois être adapté aux évolutions de la finance tokenisée. Une révision ciblée du règlement MiCA pourrait clarifier le traitement juridique des dépôts tokenisés et le régime applicable aux stablecoins, tout en encadrant mieux l’utilisation des stablecoins non adossés à l’euro pour les paiements du quotidien et les modèles multi-émetteurs. Le régime pilote pourrait, quant à lui, être pérennisé dans le cadre du paquet MISPxii afin d’offrir davantage de visibilité aux acteurs de marché. Pour renforcer son attractivité tout en restant proportionné au regard des enjeux de stabilité financière, un rehaussement des plafonds d’activité autour de 300 Mds€ serait pertinent.
3.2. L’intelligence artificielle
La deuxième transformation, c’est celle de l’intelligence artificielle (IA). Elle s’est imposée comme l’un des principaux moteurs de l’innovation des fintechs : près de 80 % d’entre elles l’utilisent aujourd’hui dans leurs activitésxiii. Mais, comme toute rupture technologique majeure, l’IA soulève aussi de nouveaux risques pouvant affecter l’accès au crédit ou à l’assurance, ou encore rendre plus difficile pour un client la compréhension d’une décision le concernant. S’y ajoute un renforcement de la menace cyber, dans un contexte où les systèmes d’IA peuvent eux-mêmes devenir des vecteurs ou des cibles d’attaques. L’incident avec Hugging Facexiv en a fourni une illustration particulièrement marquante cet été.
Face à ces risques, nous ne partons heureusement pas d’une page blanche. Le règlement DORAxv constitue un socle robuste de gestion du risque informatique. Le règlement sur l’IAxvi vient compléter ce dispositif avec des exigences spécifiques pour les systèmes d’IA « à haut risque ». Dans le secteur financier, les systèmes utilisés pour l’octroi de crédit, l’évaluation des risques ou encore la tarification en assurance en font partie. L’ACPR sera chargée de la surveillance de ces systèmes à compter de décembre 2027. Nous nous préparons activement à cette nouvelle mission, en menant notamment des travaux méthodologiques en coopération avec les acteurs de la Place. Il reste que notre cadre règlementaire n’est sans doute pas suffisant pour faire face aux risques des modèles les plus avancés. Nous devrons donc le renforcer pour mieux maîtriser les dangers liés à l’IA de pointexvii .
3.3. La fragmentation géopolitique
Le dernier enjeu est étroitement lié aux deux transformations technologiques : c’est celui de la fragmentation géopolitique. Dans un contexte plus incertain, l’Europe doit renforcer sa capacité de choix et de maîtrise des technologies numériques. Cet enjeu de souveraineté concerne tout particulièrement l’écosystème fintech, situé aux avant-postes de l’innovation. Cloud, modèles d’IA, infrastructures et capacités de calcul : nombre de briques essentielles au développement de services financiers innovants reposent aujourd’hui sur des acteurs largement non-européens. À l’heure où ces dépendances peuvent devenir des vulnérabilités, nous devons soutenir l’émergence d’acteurs et d’infrastructures européens compétitifs, capables de renforcer notre autonomie. Je salue à cet égard le paquet de souveraineté technologiquexviii présenté en juin dernier par la Commission européenne. Plus que jamais, innovation, compétitivité et souveraineté européenne sont indissociables.
Les dix dernières années ont démontré la capacité des fintechs à transformer en profondeur les services financiers ; et je suis convaincu qu’elles joueront un rôle tout aussi décisif dans les dix prochaines. Face aux défis de la tokenisation, de l’intelligence artificielle et de la fragmentation géopolitique, notre responsabilité collective est claire : permettre à l’innovation de s’épanouir tout en préservant la confiance dans notre système financier. L’Europe ne peut plus se contenter d’importerxix les nouvelles technologies ; elle doit être capable de les financer et de les concevoir elle-même. C’est dans cet esprit que la Banque de France et l’ACPR entendent poursuivre leur action à vos côtés.
i France FinTech (2026), Panorama des fintech françaises, septembre
ii France FinTech (2026), Panorama des fintech françaises, septembre
iii Observatoire de la Fintech (2026), Le Semestre de la Fintech 2026
iv Terme désignant les grandes entreprises qui dominent le marché mondial du numérique
v Processus d’émission et d’enregistrement d’un actif financier ou non, sous forme de jeton numérique, appelé token, grâce à l’usage de technologies de registres distribués, comme la blockchain.
vi Moulin (E.) (2026), « De l’innovation à la souveraineté monétaire : trouver le bon équilibre », discours, 19 juin
vii Banque centrale européenne (2026), Eurosystem brings central bank money to tokenised finance, communiqué, 21 septembre
viii Distributed Ledger Technology – technologie des registres distribués en français
ix Type de cryptoactif visant à maintenir une valeur stable par référence à un ou des actifs, comme une monnaie officielle ou un panier de devises.
x Règlement UE 2023/1114 sur les marchés de crypto-actifs
xi Règlement UE 2022/858 sur un régime pilote pour les infrastructures de marché reposant sur la technologie des registres distribués.
xii Market Integration and Supervision Package, lancé par la Commission européenne en décembre 2025
xiii France FinTech (2025), « Le déploiement des technologies dans les fintech françaises », juillet
xiv La plateforme Hugging Face a été piratée par des agents IA d’OpenAI en juillet 2026.
xv Règlement UE 2022/2554 sur la résilience opérationnelle du système financier
xvi Règlement UE 2024/1689 établissant des règles harmonisées sur l’intelligence artificielle
xvii Beau (D.) (2026), « Intelligence artificielle : les nouvelles frontières du risque », discours, 9 septembre
xviii Commission européenne (2026), Renforcer la souveraineté technologique de l’Europe | Bâtir l’avenir numérique de l’Europe, 3 juin
xix Lagarde (C.) (2026), “A new age of capital: growth, sovereignty and AI”, discours de Vienne, 14 septembre
Télécharger l'intégralité de la publication
Mise à jour le 2 Octobre 2026