
Gouverneur
Banque de France
Secteur financier
Compétitivité et résilience du secteur financier : oxymore ou complémentarité ?
Intervenant
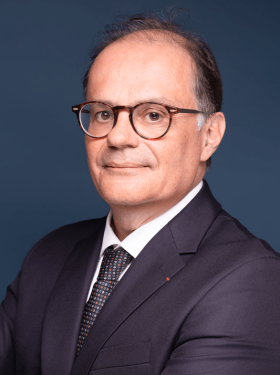
Emmanuel Moulin, gouverneur de la Banque de France
Mise en ligne le 5 Novembre 2026

Conférence ACPR – Paris, 5 novembre 2026
Discours d’Emmanuel Moulin, gouverneur de la Banque de France, Président de l’ACPR
Mesdames, Messieurs,
Je suis très heureux de vous accueillir à cette nouvelle édition de la Conférence de l’ACPR. Le thème de cette rencontre, « Compétitivité et résilience du secteur financier : oxymore ou complémentarité ? » résonne tout particulièrement avec l’actualité économique et financière internationale, marquée par l’incertitude et par de profondes transformations géopolitiques, technologiques et climatiques. Pourtant, je voudrais aujourd’hui dépasser cette contradiction apparente pour montrer qu’en réalité résilience et compétitivité se renforcent mutuellement. Après être revenu sur les défis que pose le contexte macroéconomique actuel (1), j’expliquerai comment la résilience du secteur financier européen s’est bâtie autour d’une triple exigence (2), avant de partager trois convictions pour renforcer à la fois sa compétitivité et sa résilience dans les années à venir (3).
1. Le contexte macroéconomique constitue un nouveau test
Le contexte macroéconomique actuel constitue un nouveau test pour le secteur financier européen. Depuis cet été, les taux souverains ont augmenté dans l’ensemble des économies avancées sous l’effet de plusieurs facteurs : la persistance du conflit au Moyen-Orient et ses conséquences sur l’inflation, les anticipations de hausse des taux des banques centrales, ainsi que la forte progression des émissions obligataires privées. En France, cette remontée des taux est amplifiée par les incertitudes liées au contexte budgétaire. L’augmentation des taux souverains alourdit la charge d’intérêts de la dette publique, et nourrit des interrogations sur la trajectoire de finances publiques. Mais nous pouvons agir. Il est essentiel de nous doter d’un budget d’ici la fin de l’année, ramenant le déficit public sous le seuil de 5 % . L’enjeu excède le seul financement de l’État : une poursuite de la hausse des taux pourrait renchérir le coût du crédit pour les ménages et les entreprises. Elle pèserait alors sur le bon financement de l’économie et sur la dynamique de croissance.
Les banques et les organismes d’assurance sont heureusement bien armés pour faire face à ce nouvel environnement. Ils ont démontré leur résilience ces dernières années en absorbant des chocs exceptionnels : la pandémie de Covid-19, la remontée rapide des taux d’intérêt amorcée en 2022, puis les turbulences bancaires de 2023. Aujourd’hui, ces acteurs continuent de jouer pleinement leur rôle d’amortisseur au service du financement de l’économie réelle. Cette résilience se reflète notamment par le maintien de la distribution du crédit, par le dynamisme de la collecte en assurance-vie et par une profitabilité robuste.


2. La résilience actuelle découle d’une triple exigence
Cette remarquable résilience des secteurs bancaire et assurantiel est un travail de longue haleine qui découle d’une triple exigence.

La première exigence, ce sont des règles fortes. Les standards internationaux issus de la grande crise financière de 2008 ont été mis en œuvre de manière fidèle et cohérente à l’échelle européenne. Les banques européennes abordent ainsi l’environnement actuel avec des niveaux de capitalisation – avec un ratio CET1 moyen de 15,6 % pour les six principaux groupes bancaires français – et de liquidité historiquement élevés. Les organismes d’assurance présentent également une situation solide, avec un ratio SCR de 250 %, en progression par rapport aux années précédentes.

La deuxième exigence, indissociable de la première, c’est une supervision proactive. Depuis douze ans, l’Union bancaire a démontré la valeur d’une supervision et d’une résolution uniques à l’échelle européenne. Elle compte parmi ses réussites la fiabilisation des modèles internes bancaires, au travers notamment de l’examen ciblé des modèles internes (TRIM ) et du programme IRB Repair de l’EBA . De même, les enseignements de la remontée des taux de 2022 ont conduit à une amélioration sensible de la gestion du risque de taux. Dans le secteur des assurances, les dix années de mise en œuvre de Solvabilité 2 offrent un constat similaire. Ce cadre harmonisé, soutenu par une coopération étroite entre les autorités nationales et l’EIOPA , a permis de renforcer la résilience du secteur en favorisant une évaluation économique et prospective des risques réellement portés par l’assureur.
La troisième exigence est enfin, pour les institutions financières, celle de la nécessaire adaptation des modèles d’affaires aux circonstances du moment comme aux enjeux de long terme. La résilience d’aujourd’hui s’est construite sur la prudence avec laquelle les banques et les organismes d’assurance ont traversé l’environnement de taux d’intérêt très bas du milieu des années 2010 au début des années 2020. Les circonstances évoluent, la même prudence clairvoyante et la discipline collective doivent prévaloir.
Le premier enjeu est bien sûr technologique. Les banques et les assureurs adaptent constamment leurs modèles d’affaires aux mutations technologiques. Ils doivent poursuivre ces efforts d’innovation en s’appuyant sur le dynamisme de l’écosystème fintech et en tirant pleinement parti des avancées de l’intelligence artificielle (IA). Celle-ci offre des cas d’usage prometteurs, qu’il s’agisse de la relation client, avec les paiements agentiques , de l’automatisation des processus internes ou encore de la lutte contre le blanchiment des capitaux.
Le changement climatique constitue un deuxième enjeu majeur. Les incendies de l’été dernier ont rappelé avec force la réalité des risques physiques . Ils ont montré la capacité des organismes d’assurance à se mobiliser rapidement pour accompagner les assurés. Mais au-delà de la réponse immédiate, l’accroissement de la fréquence et du coût des sinistres liés aux évolutions climatiques souligne l’ampleur des enjeux structurels de durabilité auxquels nous sommes confrontés. L’ACPR sera attentive à ce que le secteur assurantiel apporte une réponse coordonnée, associant un effort accru de prévention à court terme et, à plus long terme, d’adaptation à l’échelle des assurés comme des territoires. Cet effort est essentiel au maintien, dans la durée, d’une couverture assurantielle efficace.
Le troisième enjeu est, plus largement, celui de la souveraineté financière européenne. Elle passe par la construction d’une véritable Union de l’épargne et des investissements (UEI), dont les banques et les assureurs sont des acteurs essentiels. Les financements bancaires sont prépondérants en Europe, mais nous pouvons encore gagner en compétitivité dans les activités de banque d’investissement. Parmi les dix premières banques générant la majeure partie des commissions liées aux activités de banque d’investissement, seules trois banques relèvent du mécanisme de surveillance unique (MSU). Elles représentent 27 % de ces commissions, contre 60 % pour les banques américaines sur les neuf premiers mois de l’année 2026.

L’accroissement du financement par fonds propres est par ailleurs crucial afin de mieux réallouer l’épargne européenne vers les investissements innovants. La révision de Solvabilité 2 y contribue en libérant du capital pour l’investissement stratégique et en accordant un traitement prudentiel plus favorable aux actions détenues à long terme par les assureurs. Enfin, les innovations liées à la tokenisation peuvent aussi soutenir cette dynamique. Le projet Pythagore, conduit par la Banque de France et Euroclear France, en est une illustration concrète : des jetons de monnaie centrale permettront, d’ici la fin de l’année 2026, de régler des NEU CP tokenisés, ouvrant la voie à des marchés financiers européens plus efficaces et mieux intégrés.
Cette triple exigence, faite de règles solides, d’une supervision proactive et d’une adaptation des modèles d’affaires, a permis de bâtir un système financier européen résilient. Or, dans un environnement marqué par les mutations géopolitiques, climatiques et technologiques, cette résilience est aussi un facteur de compétitivité. Loin de s’opposer, résilience et compétitivité se renforcent mutuellement : c’est parce que notre système financier est résilient qu’il peut innover, financer l’économie et renforcer son autonomie stratégique. De ce constat découlent les trois convictions que je souhaite partager pour l’avenir du secteur financier européen.

3. Une triple conviction pour l’avenir du secteur financier européen
La première conviction, c'est qu’il faut préserver la confiance, qui demeure le socle de l’innovation et de la souveraineté européennes. Une règlementation claire, prévisible et adaptée est l’un des principaux fondements de cette confiance. Elle permet de soutenir l’innovation tout en préservant la stabilité financière. L’Union européenne (UE) l’a montré avec l’adoption de cadres précurseurs tels que le règlement MiCA pour les crypto-actifs ou le règlement DORA consacré à la résilience opérationnelle numérique.
Les banques centrales ont, elles aussi, un rôle déterminant à jouer dans l’accompagnement des transformations du secteur financier. C’est le sens des travaux engagés par l’Eurosystème sur la monnaie numérique de banque centrale (MNBC), qu’il s’agisse de son volet de détail ou de gros ; ainsi que des évolutions apportées au cadre opérationnel de politique monétaire. Depuis mars 2026, l’Eurosystème accepte ainsi certains titres négociables fondés sur la DLT comme garanties éligibles pour ses opérations de politique monétaire.
Mais la confiance ne repose pas sur la seule action des autorités publiques. Elle dépend également de la capacité des acteurs financiers à faire émerger des solutions souveraines européennes afin de limiter les dépendances aux prestataires critiques non européens. Les initiatives récentes en matière de solutions de paiement privées illustrent cette ambition. Je salue à cet égard le rapprochement d’EPI et du consortium EuroPA, qui constitue une étape importante vers un écosystème des paiements européen plus intégré et plus souverain.
La deuxième conviction, c’est qu’il faut poursuivre la simplification du cadre règlementaire européen, devenu excessivement complexe, sans jamais confondre simplification et dérèglementation.
Je l’ai dit tout à l’heure : l’UE a eu raison d’appliquer les standards internationaux. Elle doit continuer à être une juridiction exigeante, comme le montre notamment sa mise en œuvre des normes de Bâle III. Simplifier ne doit donc pas signifier affaiblir, mais rendre ce cadre plus lisible et plus cohérent.

Plusieurs actions de simplification ont déjà été menées, notamment en matière de supervision. Le MSU a pris des mesures tangibles dans le cadre de son initiative Next Level Supervision: une plus grande efficacité et un meilleur ciblage des risques grâce à la digitalisation, des processus standardisés et accélérés, et un début de rationalisation du corpus des « guides » externes de la BCE.
Je voudrais aussi saluer l’orientation générale et les pistes ouvertes par le rapport sur la compétitivité bancaire publié par la Commission européenne en juillet 2026. Celui-ci préconise notamment d’améliorer la lisibilité des exigences en capital (capital stack) et de supprimer certains doublons et surtranspositions spécifiques à l’UE dès lors qu’ils ne sont pas justifiés par les risques. Nous pouvons aussi nous féliciter que ce rapport ouvre la piste d’atténuer durablement l’impact de l’output floor bâlois sur les activités à faible risque, comme l’immobilier résidentiel, et qu’il propose d’ajuster le traitement de certaines activités concurrentielles, importantes pour le financement de l’économie européenne, comme le financement spécialisé. Dans le secteur des assurances, la revue de la directive Solvabilité 2, qui entrera en application début 2027, a, quant à elle, renforcé le cadre de proportionnalité existant en adaptant certaines exigences règlementaires à la taille et au profil de risque des entités.
Ma troisième conviction est que la résilience et la compétitivité du secteur bancaire européen doivent être confortées par l’achèvement de l’intégration financière européenne. Si l’Europe dispose d’un marché unique, elle ne dispose pas encore d’un véritable marché bancaire unique. Les activités transfrontières demeurent limitées : les prêts directs transfrontières au sein de la zone euro représentaient moins de 15 % des prêts bancaires aux agents non bancaires en 2024. Dans le même temps, les fusions transfrontières ont été relativement rares ces dernières années, l’essentiel de l’activité de fusions-acquisitions restant domestique. Or, la taille des banques européennes limite leur capacité à investir massivement dans les nouvelles technologies. Ces investissements nécessitent des coûts fixes élevés que les plus grandes institutions sont mieux à même d’absorber. Nous devons donc lever les obstacles politiques et règlementaires à la création de champions européens transfrontières. Malgré les succès indéniables du MSU et du mécanisme de résolution unique (MRU), les groupes bancaires européens sont encore trop souvent contraints de gérer leurs fonds propres et leur liquidité selon des critères nationaux. Nous devons donc mieux promouvoir la gestion consolidée des fonds propres et de la liquidité au sein des groupes bancaires transfrontières. Le moment est venu de mettre en œuvre des exemptions (waivers) transfrontières en capital et liquidité, sans faire un prérequis de la finalisation du mécanisme européen de garantie des dépôts (EDIS ).
**
L’environnement actuel constitue donc un test pour l’économie française et européenne. Mais le secteur financier l’aborde avec des atouts solides. Les règles fortes mises en place depuis la grande crise financière, une supervision proactive et l’adaptation des modèles d’affaires ont permis de bâtir un secteur bancaire et assurantiel résilient. Cette résilience doit continuer à servir notre compétitivité, notre capacité à innover et notre souveraineté. C’est pourquoi notre cap doit rester clair : préserver la confiance, simplifier sans déréguler et achever l’intégration financière européenne. C’est à cette triple condition que les banques et les organismes d’assurances pourront pleinement financer l’économie réelle, accompagner les transformations en cours et renforcer l’autonomie stratégique de l’Europe.
Télécharger l'intégralité de la publication
Mise à jour le 5 Novembre 2026