
Ouest-France : « Nous avons subi des chocs spécifiques à l’économie française »
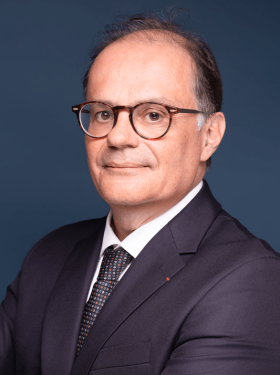
Emmanuel Moulin, Gouverneur de la Banque de France
Published on 16th of September 2026

Entretien du gouverneur de la Banque de France, Emmanuel Moulin, au journal « Ouest-France » du 16 septembre 2026
Que disent les projections macroéconomiques de la Banque de France qui viennent d’être publiées ?
Nous prévoyons une croissance assez molle pour l’année 2026 à 0,4 %, soit une révision à la baisse de 0,1 point. Nous sommes sur un plateau mais la croissance va repartir progressivement dans nos prévisions, pour atteindre 0,9% en 2027 et 1,2% en 2028. Cette croissance révisée est liée à une série de chocs que nous subissons. D’abord le choc énergétique lié à la guerre au Moyen-Orient depuis le 28 février. Tout le monde le subit et la France l’a d’ailleurs plutôt bien absorbé. Ensuite, nous avons subi des chocs spécifiques à l’économie française.
Un choc sur les exportations au premier trimestre, il y a eu des perturbations importantes dans la filière aéronautique, et en particulier les problèmes de livraison de moteurs. Au deuxième trimestre, nous avons aussi les premiers effets de la canicule. Entre mi-juin et fin août, nous avons eu 52 jours de chaleur très forte, tout cela a évidemment perturbé l’économie.
Quels secteurs sont les plus touchés ?
Tout d’abord l’agriculture. Les rendements agricoles ont été très fortement réduits. Il y a eu aussi un impact sur le bâtiment et les travaux publics. Ces deux éléments se sont ajoutés au choc énergétique et font que la France est plutôt au-dessous de la zone euro en termes de croissance.
Les effets économiques de la canicule sont-ils tous connus ?
Pour la production agricole, l’INSEE l’a pris en compte dès le deuxième trimestre. Pour le troisième trimestre, il y aura encore des impacts pour certains secteurs : positifs pour l’hôtellerie, les glaces, les boissons et le cinéma, négatifs pour d’autres, comme le gros œuvre dans le bâtiment ou la restauration.
Qu’est-ce que ces nouvelles prévisions impliquent, notamment sur les finances publiques ?
La moindre croissance rend l’équation budgétaire plus compliquée. Elle a un effet mécanique sur la dégradation du déficit. Heureusement, au premier semestre les recettes fiscales sont en augmentation de 3,7 %. Mais l’important pour les observateurs est d’avoir une trajectoire de réduction des déficits qui est crédible.
Elle l’est aujourd’hui ?
Le gouvernement n’a pas encore annoncé son projet de budget, mais il est important qu’il marque une inflexion sur le déficit budgétaire. Ensuite, la trajectoire post-élection présidentielle, sera déterminée par les résultats du vote. Je pense qu’il y a une prise de conscience de la part des Français des enjeux budgétaires et de dette.
Pourquoi est-ce que les conséquences de l’endettement ne sont pas suffisamment prises en compte en France ?
La France n’a pas voté de budget en équilibre depuis 1974. Mais auparavant, la France avait la réputation d’être un pays plutôt rigoureux. Le général de Gaulle avait remis de l’ordre dans les comptes publics après 1958. L’endettement de la France a ensuite été très faible tout au long de la Cinquième République. Le tournant provient de cette idée qui s’est répandue dans la classe politique que chaque problème doit se traiter avec une dépense publique. On parle souvent de millions « débloqués » mais ils sont en réalité empruntés. Lorsque les taux d’intérêt étaient bas, de nombreux économistes poussaient à emprunter davantage, estimant que la croissance serait toujours supérieure au coût de l’emprunt. La hausse des taux d’intérêt met la France face à des choix douloureux.
Quel pourrait être l’effet de la campagne présidentielle sur l’économie ?
Les années d’élection présidentielle sont souvent marquées par un certain attentisme. Lors des derniers scrutins, en particulier en 2017, l’écart des taux d’intérêt entre la France et l’Allemagne a eu tendance à augmenter.
Il y a une solution qui est proposée par Jean-Luc Mélenchon, c’est de mettre « au feu » la dette.
Les candidats sont évidemment libres de faire des propositions. Mon rôle en tant que banquier central est de rappeler quelques faits. Ce serait une décision contraire aux traités ratifiés par la France. L’article 123 du Traité de Maastricht notamment. Si on ne respectait plus les règles de la zone euro cela aurait de graves conséquences.
Les avantages d’une annulation de dette sont très réduits alors que ses risques sont immenses. La France serait en défaut, elle fragiliserait son économie et ne réglerait pas le problème auquel elle est confrontée. J’ajoute que cette solution ne trouve aucun écho en Europe.
Est-ce qu’il existe à l’inverse des solutions qui vous paraissent pertinentes ?
Ce n’est pas mon rôle de donner des solutions sur la réduction du déficit budgétaire. C’est au gouvernement de proposer des solutions.
Dans vos prévisions, vous prévoyez 2,3 % d’inflation pour 2026 au moment où le pouvoir d’achat des ménages est déjà fragilisé…
Nous avons un peu moins d’inflation que les autres pays de la zone euro, ce qui préserve le pouvoir d’achat des Français. Mais l’objectif de la zone euro reste de 2 %, c’est pourquoi nous avons augmenté de 0,25 point nos taux directeurs.
Ce n’est pas une très bonne nouvelle pour les consommateurs, notamment ceux qui veulent acheter un logement.
En France, les taux des crédits immobiliers restent compétitifs. En juillet, le taux moyen était à 3,30 %, donc bien au-dessous des taux à 10 ans des obligations du Trésor. Il faut faire jouer la concurrence.
Les banques demandent de revoir les règles du Haut conseil de stabilité financière (HCSF), que répondez-vous ?
Ce sont des règles de bon sens, que les banques appliquent d’ailleurs. Dire qu’on ne peut pas emprunter plus que 35% de son revenu et qu’il ne faut pas emprunter pour des durées beaucoup plus longues que 25 ans, ce sont des règles que tout le monde peut comprendre. Ces règles ne contraignent pas le marché de l’immobilier. Et puis il existe une enveloppe d’exception de 20%.
Pour le consommateur, c’est la question du pouvoir d’achat qui reste posée.
L’inflation est appelée à baisser. Elle passerait de 2,3 % en 2026 à 1,6 % en 2028, permettant de retrouver des gains de pouvoir d’achat à partir de 2027. Au premier semestre, le niveau de consommation s’est maintenu. Les Français ont puisé dans leur épargne, qui reste à un niveau élevé, ce qui leur a permis de faire face à ce nouveau choc inflationniste.
Comment est-ce que cette épargne élevée en France et dans la zone euro pourrait être mise au service de l’économie ?
L’épargne des Français est aujourd’hui souvent placée sur des produits liquides. Il faudrait davantage l’orienter pour financer la croissance de l’économie et des entreprises via des placements à plus long terme, un peu plus risqués mais aussi plus rémunérateurs. C’est cela que nous essayons de faire évoluer à l’échelle européenne.
De quelle façon ?
Les choses avancent bien, grâce aux efforts menés par six ministres des finances européens, dont la France. Ce travail s’inscrit à quatre niveaux : simplifier la réglementation pour les entreprises et en particulier les start-ups, mettre en place une titrisation responsable et sécurisée afin de libérer davantage de capacités de prêts pour les banques, développer des produits d’épargne européen. Enfin, mettre en place une supervision unique à l’échelle européenne car notre marché de capitaux est aujourd’hui trop fragmenté.
La mauvaise nouvelle quand on lit vos prévisions, c’est aussi la question du chômage.
Nous prévoyons une légère remontée du chômage qui atteindrait 8,4 % en fin d’année avant de refluer pour s’établir à 8 % en 2028.
Chômage, croissance… La comparaison européenne semble souvent défavorable à la France
Pas sur l’inflation. La comparaison peut sembler défavorable sur ce premier semestre. Mais si vous élargissez un peu la focale, quand vous regardez les années 2024-2025, nous avons eu une croissance plus élevée que l’Allemagne et l’Italie.
Y a-t-il des bonnes nouvelles malgré tout ?
La Banque centrale européenne (BCE) a revu les perspectives de croissance pour la zone euro, à 0,9% en 2027 et 1,2% en 2028. Si l’Allemagne va mieux, ce sera bon pour la France. Le commerce extérieur représente 30% de notre PIB. Nous devons prendre les bonnes mesures pour revenir dans le peloton de tête de la croissance européenne.
Télécharger l'intégralité de la publication
Updated on the 16th of September 2026